構造別償却期間比較|木造・鉄骨・RCの違い
この記事でわかること
Q. なぜ木造が節税に有利なのですか?
Q. 鉄骨造の耐用年数は何年ですか?
Q. RC造(鉄筋コンクリート)の耐用年数は何年ですか?
Q. RCマンションは4年償却できますか?
Q. 築古鉄骨の償却年数はどうなりますか?
Q. 構造の確認方法を教えてください
最適な節税戦略を立てるには、まず減価償却期間を正確に把握することが出発点になります。 「木造は4年」「RCは47年」といった法定耐用年数の違いが、そのまま毎年の償却費=所得圧縮額に直結するからです。筆者の肌感覚では、現場では築古木造ばかりに注目が集まりやすく、軽量鉄骨の戦略的な使いどころが見落とされがちな印象があります。本記事では法定耐用年数の全体像を整理したうえで、 どの構造をどの立地・予算で選ぶべきか を、実在する収益物件の具体数値を使って解説します。
この記事の前提:「築古を投資目的で買う」場面の話
構造別の償却年数を気にする場面は、 築古物件を投資家が買う文脈に限られます 。新築の構造選びは別の議論で、買い手の立場・物件の出口設計が根本的に違うからです。本記事の比較フレームは、築古を短期保有で回す投資家のものです。
新築アパート・マンションは「地主の節税商品」
新築の収益物件は、本質的には 地主が相続税対策や遊休地活用のために建てる ものです。建物価格には建設会社の利幅・営業費が乗っており、投資収益の論理(利回り・キャッシュフロー)で買い得になる構造にはなっていません。
それを「節税できる投資商品」として個人投資家に転売するパターンが、本サイトで警告している サブリース併売型の破綻 や 相続対策アパートの構造的損失 です。新築物件で「この構造のほうが長く償却できます」と説明されるのは、地主側の節税ロジックを投資家にもそのまま当てはめているだけで、投資家側の論理(購入価格・利回り・出口)では成立しません。新築×構造比較を投資判断の起点にすること自体がボタンの掛け違いです。
流通市場で見える「築浅軽量鉄骨/木造を買う層」
流通している築浅の軽量鉄骨・木造アパートを見ていると、 「これを純粋な投資判断で買う人はいるのだろうか」と疑問に感じる物件が少なくありません 。価格水準・利回り・10年後の融資余力のいずれを取っても、収益分析だけでは買い得と言いにくい価格帯に置かれている物件が多いからです。
実際に買い手として動くのは、収益分析よりも 「大家さんになりたい」という動機が強い層 が中心という印象です。区分ワンルームから1棟への移行を考える層、サラリーマン投資家として書籍やブログで発信したい層も含まれます。これらは「収益効率を最大化したい投資家」とは少し違う買い手プロファイルです。
純粋に収益効率を優先するなら、住居系の1棟物件よりも 店舗・テナントなどの商業収益物件のほうが、価格と利回りのバランスは取りやすい ケースもあります。本記事は「節税×4年償却」という特定の目的で築古木造・鉄骨を選ぶ場面に特化していますが、出発点が「収益最大化」だけなら、そもそも構造比較の前に物件カテゴリの選定から見直す余地があります。
築10年前後で「売れない物件」になる
新築から長期保有していくと、 築10年前後で銀行融資がつかなくなり、現金買い手しか取れなくなる ことが多い。買い手が極端に細るため、当初想定していた売却シナリオが成立しなくなります。出口で取り戻すはずだった残債処理・利益確定が、現金買い手の足元価格でしか実現できません。
築古市場で構造比較が意味を持つのは、 最初から「出口の融資余力が短い」前提で、短期で回す投資家 にとっての判断材料としてです。築22年超の木造を4年で償却して6年目に 長期譲渡で売却する設計 は、新築から長期保有して陥る「売れない期」の手前で出口を取り切る組み立てになっています。本記事の以降の比較は、この出口設計を前提にしています。
構造と耐用年数の関係
建物の構造によって法定耐用年数が異なり、減価償却のスピードが変わります(耐用年数省令 別表第一「建物」参照)。
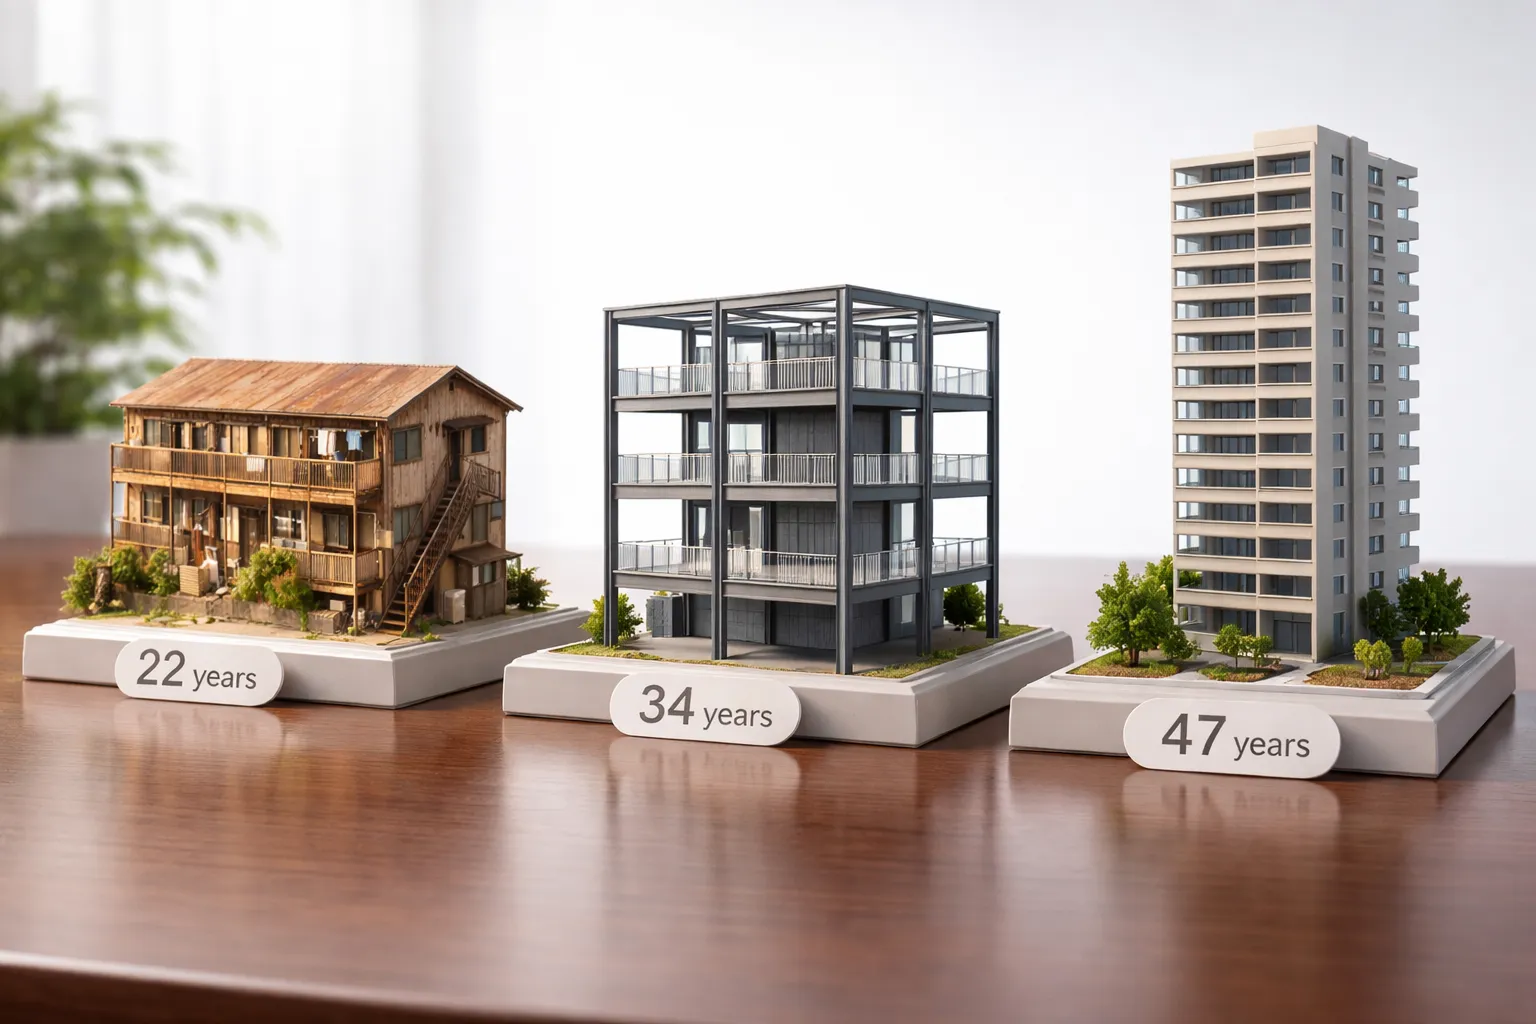
主な構造の法定耐用年数(住宅用):
| 構造 | 法定耐用年数 | 築古(簡便法) |
|---|---|---|
| 木造 | 22年 | 4年 |
| 軽量鉄骨(3mm以下) | 19年 | 3年 |
| 軽量鉄骨(3mm超4mm以下) | 27年 | 5年 |
| 重量鉄骨(4mm超) | 34年 | 6年 |
| RC(鉄筋コンクリート) | 47年 | 9年 |
| SRC(鉄骨鉄筋コンクリート) | 47年 | 9年 |
木造の22年は住宅用で最も短く、築古になると4年で全額償却できます。
中古物件の耐用年数の出し方(簡便法の計算式)
中古物件(築年数が経過した物件)の耐用年数は、新築の法定耐用年数ではなく 簡便法 で計算します。木造・鉄骨・RC(鉄筋コンクリート)すべて同じルールです。
- 法定耐用年数を全部過ぎた物件:法定耐用年数 × 20%
- 法定耐用年数の一部が残っている物件:(法定耐用年数 − 経過年数)+ 経過年数 × 20%
いずれも1年未満は切り捨て、最短は2年です。たとえば木造(法定22年)の築22年超なら「22 × 20% = 4.4 → 4年」、RC(法定47年)の築20年なら「(47−20)+20×20% = 31年」となります。
構造別・築年数別の中古耐用年数 早見表(簡便法)
| 構造(法定耐用年数) | 築10年 | 築20年 | 築30年 | 法定超(築古) |
|---|---|---|---|---|
| 木造(22年) | 14年 | 6年 | 4年 | 4年 |
| 軽量鉄骨 3mm以下(19年) | 11年 | 3年 | 3年 | 3年 |
| 軽量鉄骨 3〜4mm(27年) | 19年 | 11年 | 5年 | 5年 |
| 重量鉄骨 4mm超(34年) | 26年 | 18年 | 10年 | 6年 |
| RC・SRC(47年) | 39年 | 31年 | 23年 | 9年 |
同じRC(鉄筋コンクリート造)でも築20年なら31年、築47年超なら9年と、築年数で減価償却期間は大きく変わります。木造減価償却が築22年超で一律4年に収束するのとは対照的です。
なぜ木造が節税に有利か
1. 短期間で大きな償却費
同じ建物価格5,000万円の場合:
| 構造 | 償却年数 | 年間償却費 |
|---|---|---|
| 木造(4年) | 4年 | 1,250万円 |
| 軽量鉄骨(5年) | 5年 | 1,000万円 |
| 重量鉄骨(6年) | 6年 | 833万円 |
| RC(9年) | 9年 | 556万円 |
木造は年間償却費がRCの2倍以上。高所得者の節税効果が大きくなります。
2. 投資効率が良い
- 償却期間が短い → 早期にキャッシュを回収
- デッドクロスまでの期間が明確 → 出口戦略を立てやすい
- 価格帯が手頃 → 複数物件に分散投資しやすい
「木造一択」は本当か?軽量鉄骨の実戦的な強み
節税効果の理論値だけ見ると木造が最強に見えますが、 築古木造は人気が集中しやすく、希望条件に合う物件が見つかりにくい ことがあります(筆者の肌感覚)。一方で軽量鉄骨は骨格材の厚みで償却年数が変わり、築古木造と似た節税インパクトが取れるパターンがあります。物件の選択肢も広くなる場合があります。
骨格材の厚み×階数で決まる鉄骨造の償却年数
鉄骨造の法定耐用年数は骨格材の肉厚で区分されます。 階数によって使われる鋼材厚にはおおまかな傾向はありますが、物件ごとに例外があるため、建築確認申請書の「構造仕様」欄で必ず確認する必要があります 。
| 階数 | 建築実務での傾向 | 法定耐用年数 | 築年数超過時の簡便法 |
|---|---|---|---|
| 2階建アパート | 3mm以下が多い傾向 | 19年 | 築19年超で 3年 |
| 3階建アパート | 3mm超4mm以下が多い傾向 | 27年 | 築27年超で 5年 |
| 4階建以上 | 4mm超(重量鉄骨)が多い傾向 | 34年 | 築34年超で 6年 |
※ 上記はあくまで一般的な傾向です。3階建でも軽量鉄骨(3mm以下)の物件は存在し、その場合は築19年超で3年償却の対象になります。 償却年数の判定を誤ると税務調査で指摘されるリスクがあるため、必ず物件ごとに建築確認申請書・構造計算書で骨格材の肉厚を確認してください 。2階建の軽量鉄骨プレハブ住宅(積水・大和ハウス等)は3mm以下が主流とされますが、これも個別確認は必須です。
築古木造 vs 軽量鉄骨3階建の比較(筆者の肌感覚)
| 比較項目 | 築古木造(築22年超) | 軽量鉄骨3階建(築27年超・3mm超4mm以下の場合) |
|---|---|---|
| 物件探しの体感 | 人気集中で見つけにくい | 選択肢が広い場合がある |
| 価格帯(1棟アパート) | 3,000〜8,000万円が中心 | 1億〜2億円も含む幅広い |
| 建物評価額の比率 | やや低め(地価高エリアで特に顕著) | 高め(構造評価が効く) |
| 償却年数(簡便法) | 4年 | 5年 |
| 耐震性能 | 古い物件はやや不安 | 木造より耐震性が高い |
※ 「物件探しの体感」は筆者の現場経験に基づく印象であり、統計データではありません。地域・時期によって流通量は大きく変動します。
地価の高いエリアでは「建物価格比率」が節税を左右する
同じ購入金額でも、エリアによって建物価格と土地価格の比率が大きく変わります。
- 地価の高いエリア(都心・23区中心部)→ 土地比率が高く、建物価格が抑えられる
- 地価が割安な郊外エリア → 建物価格の比率が高く、減価償却額が大きい
短期償却で節税効果を最大化するには、 建物価格が高いほど毎年の償却費が増える ため、「土地代が安く、建物価格比率が高い物件」を狙うのが合理的です。
狙い目:23区郊外・近県の軽量鉄骨アパート
23区の周縁部や千葉・埼玉・神奈川の近県は、 地価が東京中心部より割安でありながら賃貸需要が確保できる エリアが点在しています。ここで軽量鉄骨アパートを押さえると、次のメリットが得られます。
- 建物価格比率が高い → 減価償却の原資が大きい
- 表面利回り7〜10%台 が狙える → キャッシュフローも確保
- 戸数15〜20戸規模 の物件が1.5〜2億円で取得可能 → 法人規模拡大に適する
- 軽量鉄骨3階建(3mm超4mm以下の場合)で5年償却 → 木造4年償却の「5年目の穴」を埋められる戦略的な選択肢(後述)
実例:千葉県内の築37年・軽量鉄骨3階建の1棟物件
実在する売出物件の数値をベースに、軽量鉄骨3階建物件の税務インパクトを見てみます(物件特定を避けるため数値は丸めています)。
| 項目 | 内容 |
|---|---|
| エリア | 千葉県内の郊外エリア |
| 価格 | 約1.4億円 |
| 年間賃料 | 約1,100万円台 |
| 表面利回り | 約8%台(満室想定) |
| 構造 | 鉄骨造3階建(骨格材3mm超4mm以下と仮定) |
| 築年 | 築37年(法定27年超=簡便法 5年償却 の対象) |
| 土地面積 | 約340㎡ |
| 建物面積 | 約600㎡ |
| 総戸数 | 住居+店舗・倉庫の複合で 17戸規模 |
| 稼働状況 | 満室稼働中 |
この物件の税務インパクト試算
土地・建物の按分が仮に 建物5,600万円(40%)/土地8,400万円(60%) だった場合(郊外の収益物件で一般的な比率):
| 項目 | 値 |
|---|---|
| 建物価格 | 5,600万円 |
| 簡便法耐用年数 | 5年(3mm超4mm以下軽量鉄骨、法定27年×20%=5.4→5年) |
| 年間減価償却費 | 約1,120万円 |
| 年間賃料(満室想定) | 約1,100万円 |
| その他経費(管理費・固都税・修繕等) | 約200万円/年 |
| 借入利子(融資1.4億円×年利2%想定) | 約280万円/年(うち土地分 約168万円は損益通算除外) |
| 不動産所得(損益通算対象) | △約330万円/年 |
※ 土地分の借入利子は租税特別措置法第41条の4により損益通算の対象外。上表は建物分利子のみを経費計上した試算。
年収別シミュレーション(年間損失330万円を損益通算した場合)
給与所得者が本物件を取得し、不動産所得の赤字330万円を給与所得と損益通算した場合の節税額:
| 年収(額面) | 課税所得帯(目安) | 限界税率(所得税+住民税+復興税) | 年間節税額 | 5年累計節税額 |
|---|---|---|---|---|
| 3,000万円 | 約1,800万〜4,000万円 | 50.84%(所40%+住10%+復0.84%) | 約168万円 | 約840万円 |
| 5,000万円 | 約4,000万円超 | 55.945%(所45%+住10%+復0.945%) | 約185万円 | 約925万円 |
| 8,000万円 | 約4,000万円超 | 55.945%(所45%+住10%+復0.945%) | 約185万円 | 約925万円 |
計算例(年収5,000万円): 330万円 × 55.945% = 約185万円/年 の節税 → 5年間で 約925万円 の節税。
注意点:
- 課税所得4,000万円超は所得税率45%で頭打ちのため、 年収5,000万円と8,000万円では限界税率が同じ (それ以上税率は上がらない)
- 上表は所得税法第89条(累進税率)・地方税法第35条(住民税10%一律)・復興特別所得税法(所得税額×2.1%)に基づく概算
- 実際の節税額は、基礎控除・社会保険料控除・他の所得状況・空室率などで変動する
- 物件取得費用(約1.4億円)に対し、 5年間で約600万〜900万円の節税回収 が年収帯により可能。この節税効果は売却益と合算して投資リターンを判断する必要がある
比較:同じ予算でワンルームRC区分を買った場合の節税効果と手残り
「節税になります」という営業トークで売られるワンルームRC区分マンションを、税務上の所得とキャッシュフロー(手残り)の両面から検証してみます。
前提: 都心築10年・新築に近いRC区分マンション、価格5,000万円、融資5,000万円(年利2%・30年元利均等)
| 項目 | 値 |
|---|---|
| 物件価格 | 5,000万円 |
| 建物価格(按分) | 約4,500万円(建物比率90%) |
| 土地価格(按分) | 約500万円(土地比率10%) |
| 簡便法耐用年数 | 約39年(築10年RC=(47-10)+10×20%) |
| 年間減価償却費 | 約115万円 |
| 年間賃料(表面利回り4%想定) | 200万円 |
| 実効賃料(空室・家賃下落考慮) | 約180万円 |
| 管理費・修繕積立金・固都税 | 約80万円/年 |
| 借入返済(元利合算、30年) | 約222万円/年 |
| 借入利子の内訳(初年度) | 約100万円(うち土地分10万円は損益通算除外) |
| キャッシュフロー(実際の手残り) | △約122万円/年(手出し発生) |
| 不動産所得(税務上) | △約105万円/年(赤字) |
なぜ区分マンションは建物比率が高いのか: マンションは敷地権を区分所有者全員で共有するため、1戸あたりの土地持分は 全戸数分の1 (例えば40戸のマンションなら1/40)と極めて小さくなります。タワーマンションや大規模マンションではこの比率はさらに小さく、 結果として土地比率は5〜20%、建物比率は80〜95% が一般的。1棟アパート(建物40%/土地60%程度)とは按分が逆転します。
節税はできるが「節税額より手出しが大きい」
建物比率が高いため減価償却費が年115万円出て、税務上は赤字になります。 損益通算自体は可能 で、年収5,000万円の高所得者なら年約59万円の節税効果が出ます。しかし —
営業トークの本当の罠はここからです 。節税できても、借入返済込みの実際のキャッシュフローは年122万円のマイナス。 節税59万円 − 手出し122万円 = 年間63万円の実質持ち出し が続きます。「手出し月1〜2万円」という営業トークの正体は、この月1万円の税引前キャッシュアウトを強調し、節税効果で穴埋めされるかのような錯覚を与える数字です(詳細は「手出し2万円」のトリック)。
しかも 築10年から築20年・30年と経過するにつれて家賃は下落、修繕積立金は上昇、借入の利子部分が減って損益通算原資も縮小 。時間が経つほど実質持ち出しは拡大します。
同予算帯での比較表
軽量鉄骨1棟(1.4億円)と、ワンルーム区分を3戸取得した場合(計1.5億円)を並べると、実質的な手残りの差は極端に開きます。両者とも年利2%・30年元利均等返済を仮定。
| 比較項目 | 軽量鉄骨1棟(築37年・3階建) | ワンルームRC区分×3戸(築10年) |
|---|---|---|
| 投資額 | 1.4億円 | 1.5億円 |
| 年間実効賃料 | 約1,100万円 | 約540万円(180万×3戸) |
| 管理費・固都税等 | 約200万円/年 | 約240万円/年(80万×3戸) |
| 借入返済(元利合算) | 約621万円/年 | 約666万円/年(222万×3戸) |
| キャッシュフロー(税引前手残り) | +約279万円/年 | △約366万円/年(手出し) |
| 年間減価償却費 | 約1,120万円 | 約345万円(115万×3戸) |
| 不動産所得(税務上) | △約330万円(赤字) | △約315万円(赤字) |
| 損益通算原資 | 年間330万円 | 年間315万円 |
| 年収5,000万円の節税効果 | 年185万円 | 年176万円 |
| 実質手残り(CF+節税) | +約464万円/年 | △約190万円/年(手出し継続) |
両方とも損益通算の赤字は出て節税効果もあるのに、実質手残りで年間650万円以上の差 が出ます。5年間で 3,000万円超の手残りの違い 。原因は物件そのもののキャッシュフロー生成力 — ワンルーム区分は表面利回り4%で借入返済・経費を賄えず、節税で埋めても月々持ち出しが続きます。
「節税になるから手出しは気にしないで」という営業トークが通用するのは、 節税効果だけを見せて、節税額より手出しが大きい事実を言わない から。軽量鉄骨1棟が高所得者にとって合理的な選択になるのは、 物件そのものが回る表面利回り+大きな節税効果 の両方が揃うためです。
5年償却は4年償却の「5年目の穴」を埋める
4年償却(木造築22年超)の最大の弱点は、 5年目に償却が切れて所得が一気に膨らむ ことです。この年に売却すると短期譲渡扱い(税率39.63%)で税負担が重くなるため、5年目を耐えて6年目に長期譲渡(20.315%)で売却するのが定石ですが、5年目は次の理由で税負担が大きくなります。
- 減価償却の控除がない
- 家賃収入がまるまる所得に計上される
- 利払いも減少しているためさらに黒字化
高所得者にとって、この「5年目の所得ショック」は読みにくいキャッシュフロー要因になります。
一方、 軽量鉄骨3階建(3mm超4mm以下、築27年超)なら5年償却 。 ちょうど5年目まで償却効果が続き、6年目頭に長期譲渡で売却可能 というタイミングが自然に揃います。
| 年 | 4年償却(木造築22年超) | 5年償却(軽量鉄骨3階建築27年超) |
|---|---|---|
| 1〜4年目 | 大幅赤字・節税効果大 | 赤字・節税効果中 |
| 5年目 | 償却終了・所得増大の年 | 最終償却年・節税効果継続 |
| 6年目 | 長期譲渡可能・売却 | 償却終了直後に長期譲渡で売却可能 |
年間の節税額は木造4年のほうが大きいものの、 累計5年間で見ると差は縮小 。むしろ5年目のキャッシュフローの読みやすさ・売却タイミングの設計しやすさは、軽量鉄骨3階建5年償却の隠れたメリットです。
軽量鉄骨が適している投資家のプロフィール
- 年収 1,500万〜3,000万円 クラスで所得税・住民税を大きく削りたい
- 自己資金 2,000〜4,000万円 を投入して1棟目または2棟目を購入したい
- 築古木造では希望予算・立地条件に合う物件が見つからない
- 耐震性・融資期間のバランスを重視したい
- 売却タイミング(5年目→6年目)をきれいに設計したい
築古木造でないと節税できない、というのは誤解です。 軽量鉄骨は骨格材厚で償却年数が変わり、特に3階建で骨格材が3mm超4mm以下の場合の5年償却は「償却終了=長期譲渡可能」が揃う戦略的な選択肢になります。物件ごとに構造仕様の確認は必須ですが、選択肢の幅を広げる意味で、築古木造と並べて検討する価値があります。
RC造の耐用年数と減価償却
RC(鉄筋コンクリート)造の法定耐用年数は住宅用で 47年 、事務所用で50年です。SRC(鉄骨鉄筋コンクリート)造も同じ47年です。マンション投資で最も多い構造ですが、減価償却の観点では木造・鉄骨と大きく異なります。
RC造の築年数別・簡便法による耐用年数
法定耐用年数を全部経過した中古RCでも、最短 9年 かかります。
| 築年数 | 簡便法の計算式 | 耐用年数 |
|---|---|---|
| 築20年 | (47−20) + 20×20% = 31年 | 31年 |
| 築30年 | (47−30) + 30×20% = 23年 | 23年 |
| 築35年 | (47−35) + 35×20% = 19年 | 19年 |
| 築40年 | (47−40) + 40×20% = 15年 | 15年 |
| 築47年超 | 47×20% = 9.4年 | 9年 |
築30年のRC中古でも耐用年数23年。木造の築22年超(4年償却)とは比較になりません。
建物価格5,000万円のRC vs 木造 年間償却費シミュレーション
| 構造 | 築年数 | 簡便法耐用年数 | 年間償却費 | 5年間の累計償却費 |
|---|---|---|---|---|
| 木造 | 22年超 | 4年 | 1,250万円 | 5,000万円 |
| 軽量鉄骨 | 27年超 | 5年 | 1,000万円 | 5,000万円 |
| 重量鉄骨 | 34年超 | 6年 | 833万円 | 4,167万円 |
| RC | 47年超 | 9年 | 556万円 | 2,778万円 |
| RC | 35年 | 19年 | 263万円 | 1,316万円 |
| RC | 20年 | 31年 | 161万円 | 806万円 |
同じ5,000万円の建物でも、木造4年なら年間1,250万円、RC築35年では年間263万円。 年間の節税インパクトに約5倍の差があります。
RC造が節税に不向きな理由
4年償却の木造と比べて:
- 年間償却費が半分以下 — 築47年超の最短ケースでも年間556万円(木造の44%)
- 築古RC自体が少ない — 築47年超のRC賃貸物件は限られ、物件探しが困難
- 修繕コストが大きい — 大規模修繕(外壁・配管・エレベーター)の費用が木造より高額
- 出口戦略の検討期間が長い — 9年の償却期間はデッドクロスの管理が複雑
RC造を選ぶべきケース
RC造は節税目的には不向きですが、以下のケースでは選択肢になります:
- 資産価値の安定を重視 — RC造は耐久性が高く、築古でも資産評価が維持されやすい
- 長期保有でキャッシュフロー重視 — 家賃収入の安定性(防音性能・耐震性)が高い
- 融資条件の有利さ — RC造は金融機関の評価が高く、融資期間が長く取れる場合がある
- 節税が主目的でない — 純粋な不動産投資として長期運用する場合
構造の確認方法
物件の構造は以下で確認できます:
-
登記簿謄本
- 「表題部」の構造欄に記載
- 法務局で取得可能
-
建築確認申請書
- 売主または管理会社から入手
- 構造の詳細が記載
-
固定資産税評価証明書
- 市区町村で取得
- 課税上の構造区分を確認
鉄骨造の場合、骨格材の厚みまで確認することが重要です。
構造別の修繕費・維持コストの実態
減価償却だけでは投資判断は完結しません。 保有期間中の修繕費・維持コストが構造で大きく異なる ため、償却メリットを相殺してしまうケースもあります。
構造別の主な修繕項目と相場(1棟・戸建てベースの目安)
| 修繕項目 | 木造 | 鉄骨造 | RC造 |
|---|---|---|---|
| 外壁塗装・補修(10〜15年周期) | 80〜150万円 | 100〜200万円 | 150〜400万円 |
| 屋根塗装・葺き替え(15〜25年周期) | 60〜150万円 | 80〜150万円 | 防水のみ:80〜200万円 |
| シロアリ予防・駆除(5年周期) | 20〜50万円 | 10〜20万円 | ほぼ不要 |
| 給排水管更新(20〜30年周期) | 50〜100万円 | 80〜150万円 | 200〜500万円 |
| 大規模修繕(30年周期) | 200〜400万円 | 300〜600万円 | 800〜2,000万円 |
※ 相場は国土交通省「建築物修繕措置の費用事例集」および民間の修繕実績公開データを参照した概算。物件の規模・立地・築年数で変動します。
RC造は「節税効果が小さく、修繕費は大きい」
RC造の築40年物件(建物5,000万円)のケース:
- 年間償却費:556万円 × 9年 = 累計5,000万円の償却(木造4年1,250万円×4年と同額)
- ただし 保有10年間の大規模修繕費だけで1,000〜2,000万円 が発生する可能性
木造の築22年超物件(建物3,000万円)のケース:
- 年間償却費:750万円 × 4年 = 累計3,000万円
- 保有10年間の修繕費は300〜600万円程度
同じ償却メリットを得るなら、維持コストは木造が半額以下で済む ケースが多い。
構造別の融資評価の違い
金融機関は 構造ごとに融資期間・金利を変えている のが実態です。これは「物件の残存耐用年数」に基づく評価のためです。
| 構造 | 一般的な融資期間の上限 | 金利(変動・目安) | 備考 |
|---|---|---|---|
| 木造 | 築22年から-築年数(築22年超は10-15年) | 1.5〜3.5% | 築古は融資期間が短くなりがち |
| 軽量鉄骨 | 19年-築年数 | 1.7〜3.5% | 築19年超は融資困難な場合あり |
| 重量鉄骨 | 34年-築年数 | 1.5〜3.0% | 融資期間を取りやすい |
| RC造 | 47年-築年数 | 1.0〜2.5% | 最長期融資・低金利を引き出しやすい |
融資の「長さ」と「節税」のトレードオフ
- RC造: 融資期間30年・金利1.5%で月々返済を抑えられるが、節税効果は小さい
- 木造築古: 融資期間10年で月々返済が重く、自己資金の厚みが必要。ただし節税インパクトは大
「ローンを長く引き延ばして月次キャッシュフローをプラスにしたい」場合はRC、「短期で所得税を削り、数年後に売却して利益確定したい」場合は木造、という使い分けになります。
構造を確認するときに躓きやすいポイント
構造別の償却年数は計算ルールも法定耐用年数も明確で、本来「意見が分かれる」性質のものではありません。骨格材厚や築年数といったインプットは設計段階で確定しているからです。それでも買い手側で確認漏れや誤解が起きる典型的な論点を整理します。
1. 登記の「鉄骨造」表記だけでは骨格材厚が判別できない
- 登記簿の構造欄は「鉄骨造」という大区分のみで、軽量鉄骨(19年)か重量鉄骨(34年)かまでは判別できない
- 仲介資料が登記情報をそのままコピーしている場合、厚み情報が抜け落ちたまま「鉄骨造」として案内されることがある
- 骨格材厚は設計段階で確定しているため、 建築確認申請書・構造計算書に必ず記載がある 。これを見れば一意に決まる
- 確認手段: 売主・仲介に建築確認申請書(または構造計算書、確認済証の構造仕様欄)を請求する。固定資産税評価額の単価からも軽量/重量の傾向は読めるが、確定情報には建築確認申請書が必須
2. RC造の「4年償却できる」は計算ルール上ありえない
RC造の簡便法計算は (法定耐用年数 − 築年数) + 築年数 × 20% で一意に決まり、築40年のRCなら15年、築47年超でも最短9年。 「4年償却」になる余地はゼロ です。それでも「中古RCだから4年償却」という案内が出てくるとすれば、それは計算間違いというより、 意図的な誤誘導の可能性が高い と疑ったほうがよい論点です。
- 法定耐用年数は耐用年数省令 別表第一に構造別で明記されており、解釈の余地がない
- 「中古RCも4年償却」という説明が出た時点で、その担当者の他の試算もすべて検算したほうがよい
- 確認手段: 必ず
(法定耐用年数 − 築年数) + 築年数 × 20%で自分で計算し、営業の試算と突き合わせる
3. 築年数の起算日 — 竣工日と登記日で1〜2年ずれる
- 「築22年」の表記でも、竣工日(新築年月日)ベースか登記日ベースで1〜2年ずれる場合がある
- 簡便法では「築22年超 = 4年償却」「築22年未満 = 5年以上」の分岐がシビアなので、この1〜2年で償却年数が変わる
- 確認手段: 登記簿の「原因及びその日付」で竣工日を確認。仲介資料の「築年数」表記と一致しているか検証する
目的別の構造選び(実戦的判断フロー)
ケース1: 年収2,000万円以上の医師・経営者で、4-5年で売却予定
推奨:木造築22年超一択
- 損益通算で所得税・住民税を最大限圧縮
- 4年償却後、5年目をまたいで売却 → 長期譲渡20.315%で売却益課税
- 建物価格3,000〜5,000万円の物件を複数棟運用するのが標準パターン
ケース2: サラリーマン大家で、長期保有・安定収入重視
推奨:重量鉄骨または築浅RC
- 融資期間を長く取り、毎月のキャッシュフローを確保
- 節税効果は限定的だが、資産として安定的に運用
- 築25〜35年程度の中古RCが狙い目
ケース3: 法人保有で5年超の長期運用を前提
推奨:築古軽量鉄骨(築19年超で3年償却)
- 法人の場合、短期・長期譲渡の税率差が個人ほど大きくない
- 償却期間3年で早期に償却完了 → 5〜10年保有でキャッシュフローがプラスに転じる
- ただし物件数が少ないため、物件探しに時間がかかる
ケース4: 年収1,000万円前後で初めての物件購入
推奨:築25〜30年程度の木造アパート(建物2,000万円以下)
- 4年償却の節税恩恵を受けつつ、総額を抑えてリスク分散
- 初期投資額が大きすぎると融資審査が厳しく、自己資金も圧迫される
- まず1棟目で4年償却の実務を学び、2棟目以降で規模拡大
構造別の選び方まとめ
| 投資目的 | 推奨構造 | 想定利回り | 節税インパクト |
|---|---|---|---|
| 短期(4-5年)で大きな節税 | 木造築22年超 | 8-12% | ★★★★★ |
| 中期保有+節税 | 重量鉄骨築34年超 | 7-10% | ★★★ |
| 長期保有+キャッシュフロー | RC築25-35年 | 5-8% | ★★ |
| 法人5-10年保有 | 軽量鉄骨築19年超 | 9-13% | ★★★★ |
| サラリーマン初期投資 | 木造築25-30年 | 7-10% | ★★★★ |
高所得者の短期節税目的であれば、築22年超の木造一択です。
まとめ
- 木造は耐用年数22年で、築古なら4年で全額償却
- 鉄骨は厚みで耐用年数が19〜34年と幅がある
- RCは耐用年数47年で、簡便法でも9年かかる
- 節税効果だけでなく、 修繕費・融資評価・保有期間で総合判断 が必要
- 高所得者の短期節税なら木造、サラリーマンの長期運用ならRC、というトレードオフを理解して選ぶ
関連記事
本記事は一般的な情報提供を目的としており、特定の税務上の助言ではありません。税制は法令改正や国税庁の通達等により取扱いが変更される場合があります。具体的な税務判断については、必ず税理士等の専門家にご相談ください。
構造・築年数を踏まえて節税額を試算する
物件価格と課税所得を入れるだけ。構造と築年数で変わる償却年数を前提に、4年間の節税額から出口までの手取り・損益分岐利回りまで試算できます。
シミュレーターで試算する