不動産売却の「5年ルール」|短期譲渡と長期譲渡で税率が約2倍も変わる!
この記事でわかること
Q. 不動産売却の「5年ルール」とは何ですか?
Q. 短期譲渡所得と長期譲渡所得の違いは何ですか?
Q. 5年の判定基準はいつからですか?
Q. 4年償却と5年保有は矛盾しませんか?
Q. 10年を超えて保有すれば税率はさらに下がりますか?
Q. 売却益はどのように計算されますか?
Q. 法人の場合も5年ルールは適用されますか?
不動産を売却するとき、「5年以内に売ると税金が高い」という話を聞いたことがあるかもしれません。これは俗に 「5年ルール」 と呼ばれる仕組みで、所有期間が5年を超えるかどうかで譲渡所得税の税率がほぼ2倍変わります。本記事では、この5年ルールの正確な判定基準(いつから5年なのか)と、4年償却スキームとの組み合わせ方を、国税庁の条文に基づいて解説します。
不動産売却の「5年ルール」とは|5年以内か5年超かで税率が約2倍
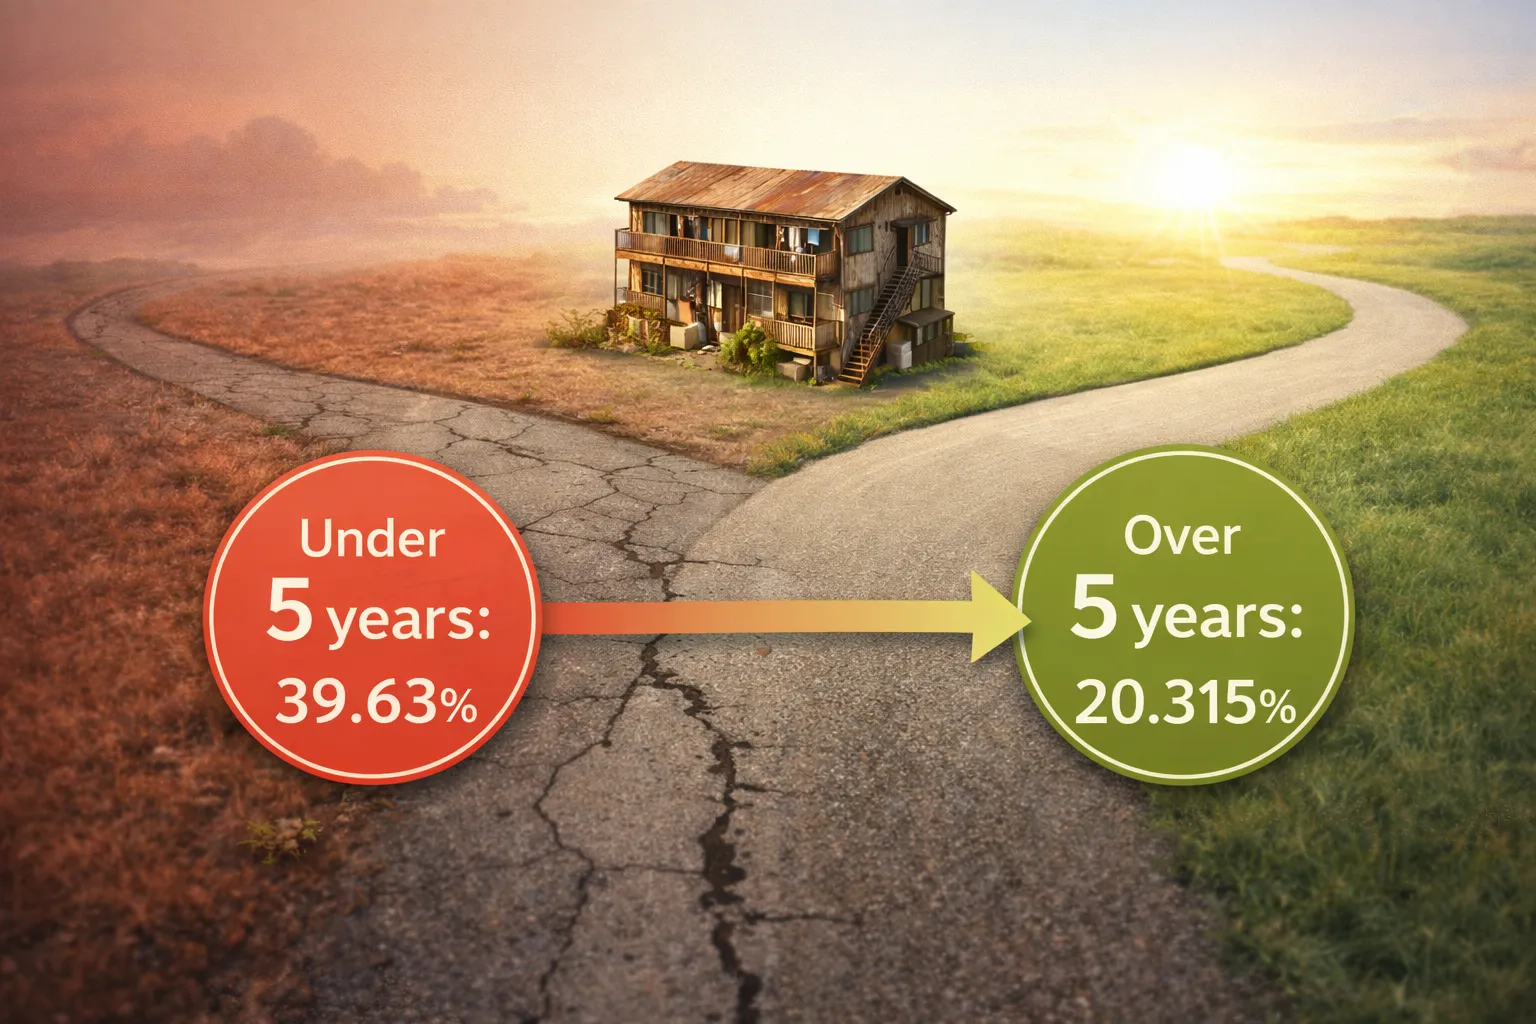
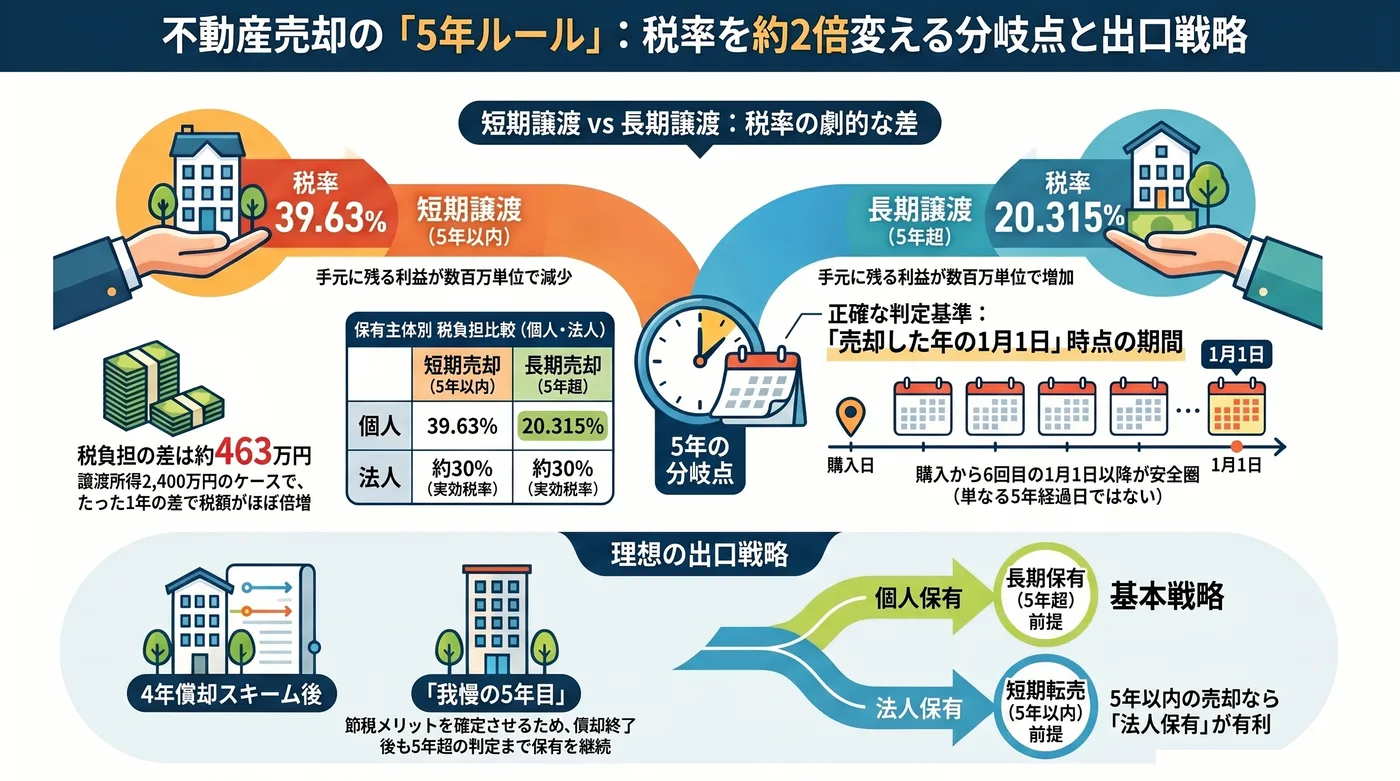
「5年ルール」とは、不動産を売却した利益(譲渡所得)にかかる税率が、所有期間5年以下なら39.63%、5年超なら20.315% と、5年を境にほぼ2倍変わる仕組みのことです。
- 5年以内に売却(短期譲渡):税率 39.63%
- 5年を超えて売却(長期譲渡):税率 20.315%
「家やマンションを売るなら5年待て」と言われるのはこのためです。ただし、この「5年」の数え方には大きな落とし穴があります(後述「5年ルールの正確な判定基準」)。まずは税率の中身から見ていきましょう。
個人の譲渡所得税率
不動産を売却して利益が出ると、譲渡所得税が課されます。個人の場合、保有期間によって税率が大きく変わります。
| 区分 | 保有期間 | 税率(所得税+住民税+復興特別税) | 根拠法令 |
|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 39.63% | 租税特別措置法第32条(国税庁「No.3211」) |
| 長期譲渡所得 | 5年超 | 20.315% | 租税特別措置法第31条(国税庁「No.3208」) |
その差は約2倍。4年償却で節税しても、5年以内に売却すると利益の約4割を持っていかれます。
なお、「10年を超えて保有すればさらに税率が下がる」という話を耳にすることがありますが、これは 自分が住んでいたマイホーム(居住用財産)を売る場合に限った特例 です(租税特別措置法第31条の3、国税庁「No.3305」)。所有期間が売却年の1月1日時点で10年超なら、課税長期譲渡所得6,000万円以下の部分の税率が14.21%に軽減されます。ただし 投資用不動産には適用されません。 投資物件では、5年超で長期譲渡(20.315%)になった後は、何年保有しても税率は変わりません。投資においては「10年の壁」は存在せず、意識すべきは「5年の壁」だけです。
5年ルールの正確な判定基準|いつから5年?(1月1日起算)
注意すべきは、5年の起算点です。単純に購入から5年ではありません。 「5年以内に売ったつもりがなかったのに短期譲渡になった」という失敗はここで起きます。
判定基準:売却した年の1月1日時点で所有期間が5年を超えているか(租税特別措置法第31条第2項)
例えば、2024年3月に購入した物件を2029年2月に売却すると、2029年1月1日時点ではまだ5年未満。短期譲渡所得が適用されます。
確実に長期譲渡にするには、購入年から数えて6回目の1月1日以降に売却する必要があります。
譲渡所得の計算と「取得費圧縮」の落とし穴
売却時の課税対象は「売却価格−取得費−譲渡費用」です(所得税法第33条第3項)。注意すべきは、取得費は減価償却した分だけ減る点です。
例えば建物価格2,500万円を4年で全額償却した場合、4年経過時点で建物の帳簿上の取得費は0円。売却時には土地代だけが取得費として控除されます。償却で経費化した2,500万円は、売却益として実質的に「再計上」される構造です。
償却で得た節税メリットの一部は、売却時にこうして「精算」されます。それでも短期39.63%・長期20.315%の税率差を活かせば、トータルでプラスになる──この仕組みの詳細は4年償却は「繰り延べ」ではない|税率差で利益が出る仕組みで解説しています。
計算例:4年償却後の売却シミュレーション
仮に以下の物件を想定します。
- 購入価格:3,000万円(土地500万円、建物2,500万円)
- 4年で建物2,500万円を全額償却済み
- 売却価格:3,000万円(購入時と同額)
- 譲渡費用:仲介手数料等で約100万円
このとき、譲渡所得は 3,000万円 − 500万円(土地のみ) − 100万円 = 2,400万円 となります。
| 売却タイミング | 税率 | 譲渡所得税 |
|---|---|---|
| 5年以内(短期) | 39.63% | 約951万円 |
| 5年超(長期) | 20.315% | 約488万円 |
| 差額 | 約463万円 |
たった1年売却を遅らせるだけで、税負担が 約463万円 変わります。4年償却の年間節税効果の数年分に相当する金額です。
「投資」か「投機」か|短期転売は税が利益を削る
不動産は本来、短期の値ザヤではなく、中長期の収益で利益を積み上げていく資産です。買ってすぐに転売して利ザヤを得る手法もありますが、それは投資というより投機に近いものです。そして投機には、ここまで見てきた短期譲渡39.63%という税率が重くのしかかります。
かつて、あるデベロッパーの営業マンが、まさにこの短期転売で稼いでいるのを目にしたことがあります。「税金、かなり持っていかれますよ」と伝えても、本人は「持っていかれても、給料より儲かるからいいんだ」と割り切っていました。
これは、短期で動かせる資金力と物件情報を持つプロだからこそ成立する芸当です。一般の投資家が同じことをすれば、税引き後に手元へ残る利益は大きく目減りします。本サイトが5年超のホールドを前提に4年償却スキームを組み立てるのは、この税率差を味方につけ、投機ではなく投資として着実に資産を増やすためです。
4年償却との組み合わせ
4年償却スキームでは、5年目に償却が終了します。5年目以降は経費計上できる償却費がなくなり、キャッシュフローが悪化します。
理想的なスケジュール:
- 1〜4年目:減価償却で節税
- 5年目:キャッシュフロー悪化を受け入れる
- 6年目以降:長期譲渡所得で売却
5年目の1年間は「我慢の期間」と割り切る必要があります。
法人の場合|短期売却なら法人有利・長期売却なら個人有利
法人には短期・長期の区分がありません。保有期間に関係なく 実効税率約30%(中小法人の標準的なケース。所得規模や自治体により25〜34%程度で変動) が適用されます。先ほどの譲渡所得2,400万円のケースで、実効税率30%として比較すると:
| 保有主体 | 短期売却(5年以内) | 長期売却(5年超) |
|---|---|---|
| 個人 | 約951万円(39.63%) | 約488万円(20.315%) |
| 法人 | 約720万円(実効30%) | 約720万円(実効30%) |
| 差 | 法人が約231万円有利 | 個人が約232万円有利 |
つまり、「5年以内に売る可能性が高い」物件は法人保有、「5年超ホールド前提」なら個人保有 が基本戦略です。出口戦略を購入前に決めておくことが、保有形態の選択を左右します。
関連記事
本記事は一般的な情報提供を目的としており、特定の税務上の助言ではありません。税制は法令改正や国税庁の通達等により取扱いが変更される場合があります。具体的な税務判断については、必ず税理士等の専門家にご相談ください。
4年償却を、あなたの数字でシミュレーション
年収と物件条件を入れるだけで、節税から売却時の手取りまで試算できます。条件に合う物件のリクエストもこちらから(売り込みはしません)。
シミュレーターで試算する