4年償却、結局いくら手元に残るのか──節税の正味を分解する
この記事でわかること
Q. 「節税55%→20%」とよく聞きますが、本当に得なのですか?
Q. 物件が値下がりした方が、譲渡税が減って得なのでは?
Q. 建物比率は高いほど得ですか?
Q. 結局、正味の利益はどう計算すればいいですか?
「4年償却って、結局いくら得なの?」——相談の現場でいちばん多い質問だ。これに一言で答えるのは難しい。なぜなら「節税◯◯万円」という数字と、本当に手元に残る正味は、まったくの別物だからだ。
だから私は、紙の上に箱を3つ描くことにしている。税率差の利益/建物の実損/家賃。この3つを分けて並べないと、正味は見えてこない。今回は、その分解を順番にやってみる。
税率差は本物。ただし「差し替え」の対象は建物の償却分だけ
まず、いちばん有名な売り文句から確かめよう。「保有中は最高55%で控除し、売却時は約20%で精算する。その差約35%が利益だ」——これは4年償却は「繰り延べ」ではないで解説している通り、税率差そのものは本物だ。物件の値動きに関係なく、控除55%と課税20%の差が構造的な利益になる。
ただし、ここに必ず但し書きが要る。この「差し替え」が効くのは、減価償却できる建物部分だけだ。土地は償却されない。償却されないということは、土地からは控除も生まれないし、出口で戻し課税が起きることもない。土地は税率差の土俵の外にいる。
つまり、建物2,000万・土地2,000万で買ったら、税率差のエンジンに乗っているのは建物の半分だけ。「55%→20%」は購入総額に対する話ではなく、あくまで建物の償却額に対する話だと読み替えないといけない。土地が厚い物件ほど、エンジンに乗る割合は小さくなる(按分の考え方は土地・建物の按分計算へ)。
「値下がりした方が得」は、逆
次に、よくある誤解をひとつ潰しておきたい。「物件が値下がりすれば、その分だけ売却益が減って譲渡税も減る。だから値下がりは節税になるのでは?」——これは逆だ。
建物2,000万を4年で簿価ゼロまで償却した物件で、建物が値下がりするケースとしないケースを並べてみる(最高税率55%で控除、土地は据え置き、家賃と諸費用は切り出して除外)。
| A:建物が値を保つ(実勢2,000で売却) | B:建物が500万値下がり(実勢1,500で売却) | |
|---|---|---|
| 控除(償却2,000万 × 55%) | +1,100万 | +1,100万(同じ) |
| 売却時の譲渡税 | 益2,000万 → −406万 | 益1,500万 → −305万 |
| 建物の実価値の増減 | ±0 | −500万 |
| 総損益 | +694万 | +295万 |
値下がりした B のほうが、約400万も損している。たしかに値下がりで譲渡税は約100万(500万 × 約20%)減る。だがその100万を浮かせるために、建物の実価値を500万失っている。100万のために500万を捨てる——「節税のために損をする」典型的な本末転倒だ。
ポイントは、控除(節税)の額は両ケースで同じ1,100万だということ。控除の源は実際の値下がりではなく、実際の値下がりと無関係に決まる法定の償却スケジュールだからだ。値下がりは節税を生まない。ただ実損を増やすだけだ。
償却を「幻の償却」と「実損」に分ける
では、その建物の償却2,000万を、性質の違う2つに割ってみる。ここが正味を理解する核心だ。
| 償却2,000万の内訳 | 控除(55%) | 出口の課税 | 純効果 |
|---|---|---|---|
| 幻の償却 1,500万(簿価ゼロだが実勢1,500が残っている分) | +825万 | −305万(20.315%) | +520万 |
| 実質劣化 500万(建物が本当に2,000→1,500へ減った分) | +275万 | なし | 実損−500万 → −225万 |
※この表は家賃・諸費用・金利・手数料を除いた「税率差エンジン単体」の理論値(譲渡税は5年超保有の長期20.315%前提)。実際の正味は後述の式どおり、ここに家賃を足し諸費用を引いた額になる。
- 幻の償却は、法定の償却スピードが実際の劣化より速いから生まれる差だ。建物は簿価ゼロでも、実際にはまだ1,500万の価値で売れる。この1,500万に対しては、55%で引いて20%で返すだけ——物件の値動きと無関係に+520万の純益が出る。これが税率差の利益の正体だ。
- 実質劣化は、建物が本当に減った500万。ここは55%の控除(+275万)が付いても、500万を実際に失っているので差し引きマイナス。「損したから税金が戻った」だけで、得ではない。
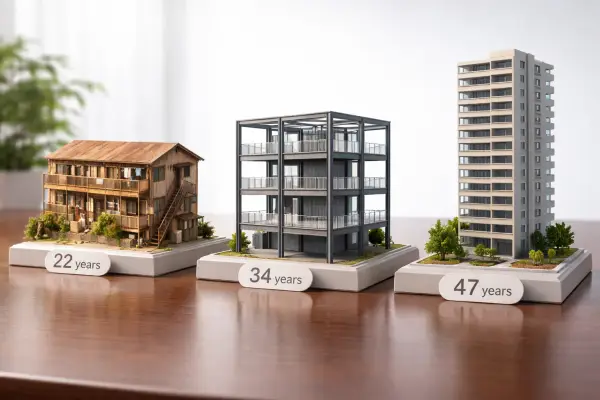
築古木造をわざわざ選ぶ理由は、まさにこの幻の償却の比率を大きくすることにある。法定耐用年数22年を過ぎた木造は簡便法で4年償却できる一方、すでに急落期(最初の20年)を過ぎた建物の実勢価値は、その後ゆっくりとしか下がらない。法定の下がり方は猛烈に速く、実際の下がり方は緩やか——このズレが幻の償却=利益の燃料になる。新築ワンルームのように「買った瞬間に実価値が剥落する」物件だと、逆に実質劣化が膨らんで利益を食い潰す。
正味は「税率差 × 幻の償却 + 家賃」
ここまでを足すと、正味の利益はこう書ける。
正味 = (税率差 × 幻の償却部分) + 保有期間の家賃 − 実質劣化 − 諸費用 − 金利- 幻の償却を大きくしたい → 建物比率を高くしたい。だが建物比率を上げるほど土地が薄くなり、後述の出口リスクが増える
- 物件が割高だと、実質劣化が膨らむ → 裁定益を食い潰す。割高物件のリスクは割高物件をつかむリスクに詳しい
- 建築費が上がる局面では、中古でも建物の実勢が粘りやすく、幻の償却が広がる方向に働く
同じ「4年償却」でも、建物比率・物件価格・利回りで正味は大きく変わる。年収別の具体的な試算は開業医の4年償却シミュレーションを、償却スケジュールの数字そのものは減価償却の計算例を見てほしい。
本サイトの守備範囲
ここまでの「築古木造 × 4年償却」の正味計算は、医師・高所得者の節税に絞った当メディア〈4年償却ナビ〉の専門領域だ。RC・区分マンションを含む全物件タイプの収益性や出口は、姉妹メディア〈不動産解体新書〉が扱っている(たとえば〈一棟収益物件の妥当価格を逆算で見抜く〉)。物件タイプで使い分けてほしい。
これは「想定通りに売れたら」の話
ただし、ここまでの正味計算には、大きな前提が隠れている。「6年目に、想定した値段で、ちゃんと売れたら」だ。
税率差の利益は、売却して低い譲渡税率で精算して初めて完成する。4年償却は売らないと終われない設計で、しかも節税を最大化する条件(古い建物・高い建物比率・薄い土地)は、ことごとく出口の融資と流動性を細らせる。そのうえ、土地の値下がりだけは譲渡損として本業所得と通算できず、税務的に裸だ。
この「正味は出るはずなのに、出口で前提が崩れて負動産になる」という後半の構造は、なぜ「節税物件」は負動産になるのかで詳しく分解した。本記事(入口の正味)と合わせて読むと、4年償却の損益が入口から出口まで一本でつながる。
まとめ
- 税率差55%→20%は本物。ただし効くのは建物の償却分だけで、土地は土俵の外
- 値下がりは節税の源ではない。控除額は法定スケジュールで決まり、値下がりは実損を増やすだけ
- 償却を、「幻の償却」と「実質劣化」に分けると、利益が乗るのは幻の償却の側だけだと分かる
- 正味=税率差 × 幻の償却 + 家賃 − 実質劣化 − 諸費用。建物比率・物件価格でこの正味は大きく変わる
- これはすべて築古木造(築22年超・4年償却)の前提。RC・新築では償却が遅く梃子が薄く、結論が変わる(ワンルームの出口)
- そしてこれは「想定通り売れたら」の話。出口で前提が崩れる構造は負動産になる理由へ
関連記事
本記事は一般的な情報提供を目的としており、特定の税務上の助言ではありません。税制は法令改正や国税庁の通達等により取扱いが変更される場合があります。具体的な税務判断については、必ず税理士等の専門家にご相談ください。