4年償却とは?初心者向け完全ガイド
この記事でわかること
Q. 4年償却とは何ですか?
Q. 誰が4年償却を活用できますか?
Q. どのような物件が対象ですか?
Q. 4年償却の節税効果はどのくらいですか?
Q. 4年償却で注意すべきポイントは何ですか?
建物5,000万円の築古木造アパートを購入すると、年間1,250万円を経費にできます。 年収3,000万円の開業医なら、4年間で約2,250万円の節税。これが4年償却の仕組みです。
この記事では、4年償却の基本的な仕組み、計算方法、メリット・注意点を初心者向けにわかりやすく解説します。
4年償却の仕組み
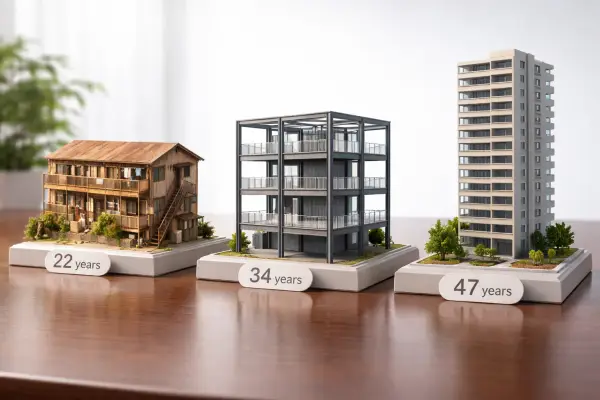
4年償却とは、 築22年を超えた木造建物 を購入した場合に、わずか 4年間で減価償却 できる税法上の仕組みです。
通常、木造建物の法定耐用年数は22年。しかし、耐用年数を超えた中古物件については「簡便法」により 4年で償却 することが認められています(所得税法施行令第129条。国税庁「中古資産の耐用年数 No.5404」参照)。
なぜ4年なのか
簡便法の計算式は以下の通りです。
耐用年数 = 法定耐用年数 × 20% = 22年 × 0.2 = 4.4年 → 4年(端数切捨て)この計算により、築22年超の木造建物は一律4年で償却できます。
なぜ節税効果が高いのか
減価償却費は 実際のキャッシュアウトなしに経費計上 できます。この経費で不動産所得を赤字にし、給与所得や事業所得と 損益通算 することで、所得税・住民税を大幅に削減できます(所得税法第69条)。
具体例:年収3,000万円の開業医の場合
| 項目 | 金額 |
|---|---|
| 物件価格 | 1億円(建物5,000万円+土地5,000万円) |
| 年間減価償却費 | 1,250万円(5,000万円÷4年) |
| 家賃収入(年間) | 約500万円 |
| 不動産所得の赤字 | ▲750万円(500万円−1,250万円) |
| 損益通算による節税額 | 約413万円/年(税率55%の場合) |
| 4年間の合計節税額 | 約1,650万円 |
さらに、5年超保有後に売却すれば長期譲渡所得(税率約20%。租税特別措置法第31条)が適用されます。控除時55%、売却時20%の税率差約35%が構造的な利益 になります。詳しくは4年償却は「繰り延べ」ではない理由をご覧ください。
4年償却に適した物件の条件
| 条件 | 理由 |
|---|---|
| 築22年超の木造 | 簡便法で4年償却が可能 |
| 建物比率が高い | 土地は償却できないため、建物比率が節税効果を左右する |
| 入居率が安定 | 家賃収入でキャッシュフローを確保するため |
| 駅徒歩圏内 | 売却時の出口戦略に必要 |
建物と土地の按分方法については建物・土地の按分ガイドで詳しく解説しています。
注意すべき3つのリスク
1. デッドクロス
4年間の償却が終了すると、減価償却費がなくなります。家賃収入がそのまま課税対象となり、手残りが急減する現象です。対策はデッドクロス対策で解説しています。
2. 売却時の譲渡所得税
保有中に計上した減価償却費の分だけ、売却時の取得費が減少し、譲渡所得が増えます。ただし、5年超保有で長期譲渡所得(約20%)が適用されるため、保有中の55%控除との 税率差で利益が残る構造 です。
3. 建物比率の過大計上リスク
節税効果を高めるために建物比率を不当に高くすると、税務調査で否認されるリスクがあります。固定資産税評価額や不動産鑑定評価に基づく合理的な按分が必要です。
4年償却の始め方
- 税理士に相談 — まず自分の課税所得と節税効果をシミュレーション
- 物件を探す — 築22年超・建物比率の高い木造アパートを選定
- 融資を組む — 築古木造向け融資の基礎を参考に
- 購入・事業供用 — 事業供用日の基礎知識で開始タイミングを確認
- 確定申告 — 減価償却費を計上し、損益通算で還付を受ける
まとめ
4年償却は、高所得者(目安:年収2,000万円以上)にとって最も効果の大きい節税手段の一つです。
- 建物5,000万円なら年間1,250万円の経費計上
- 税率55%の方なら4年間で約1,650万円の節税
- 売却時の税率差(55%→20%)で構造的な利益
ただし、物件選び・出口戦略・税理士との連携が不可欠です。とくに 節税額がそのまま手元に残るわけではない 点は見落とされがちで、4年償却で結局いくら手元に残るのかと、なぜ「節税物件」が出口で負動産になりうるのかは必ず確認してください。メリットだけでなくリスクも理解した上で、ご検討ください。
本記事は一般的な情報提供を目的としており、特定の税務上の助言ではありません。税制は法令改正や国税庁の通達等により取扱いが変更される場合があります。具体的な税務判断については、必ず税理士等の専門家にご相談ください。