設備の減価償却|エアコン・給湯器の耐用年数
この記事でわかること
Q. エアコンの耐用年数は何年ですか?
Q. 中古エアコンの耐用年数は何年になりますか?
Q. 設備を建物と分けて償却するメリットは?
Q. 給湯器の耐用年数は何年ですか?
Q. エコキュートの耐用年数は何年ですか?
Q. ボイラー・ガスコンロの耐用年数は何年ですか?
Q. 設備を分離計上する必要はありますか?
Q. 設備更新費用の処理方法は?
賃貸物件の設備と耐用年数
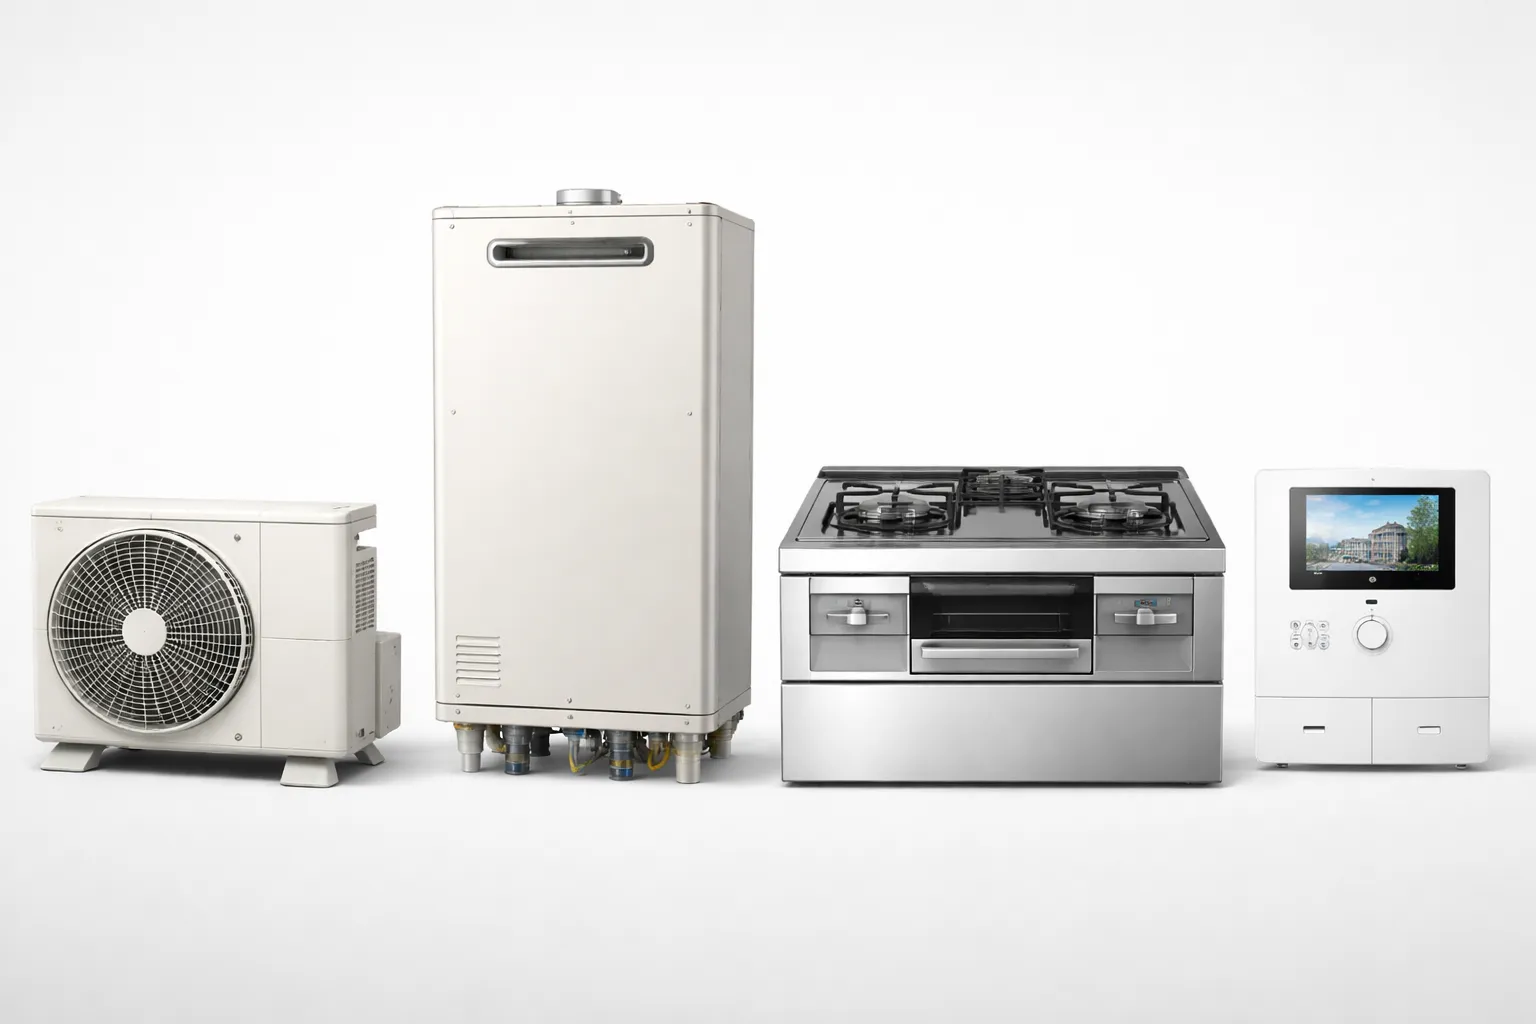
賃貸アパートには様々な設備が付属しています。これらは建物本体とは別に、短い耐用年数で減価償却できます。
主な設備の耐用年数:
| 設備 | 区分 | 耐用年数 |
|---|---|---|
| ルームエアコン(家庭用・壁掛け) | 器具・備品 | 6年 |
| 業務用エアコン(建物据付の冷暖房設備) | 建物附属設備 | 13年(出力22kW超)/15年(22kW以下) |
| 給湯器(独立設置の家庭用) | 器具・備品 | 6年 |
| エコキュート・電気温水器(家庭用) | 器具・備品 | 6年 |
| 給湯・給排水・衛生設備(建物据付) | 建物附属設備 | 15年 |
| ボイラー設備(建物据付) | 建物附属設備 | 13〜15年 |
| ガスコンロ(独立・家庭用) | 器具・備品 | 6年 |
| システムキッチン(建物組込) | 建物附属設備 | 15年 |
| 電気設備(照明、コンセント等) | 建物附属設備 | 15年 |
耐用年数は「減価償却資産の耐用年数等に関する省令」別表第一(器具及び備品)・別表第二(機械装置)および別表(建物附属設備)で区分ごとに定められています。同じ「エアコン」でも、設置形態によって耐用年数が変わる点が最大のポイントです。
エアコンの耐用年数|「器具・備品」か「建物附属設備」かで変わる
エアコンの耐用年数は 6年・13年・15年 のいずれかになり、設置形態で判断が分かれます。「エアコンの償却年数は変えられるのか」という疑問の答えもここにあります。
- ルームエアコン(家庭用・壁掛けタイプ):「器具及び備品」の冷房用・暖房用機器に該当し、6年。賃貸アパート・マンションに後付けで設置するエアコンは通常これにあたります
- 業務用エアコン(天井埋込・ダクト式など建物に固定する冷暖房設備):「建物附属設備」の冷房・暖房・通風・ボイラー設備に該当し、冷凍機の出力22kW超なら13年、22kW以下なら15年
つまり、後付けの家庭用ルームエアコンなら6年、建物と一体の業務用空調なら13〜15年です。耐用年数は法令で区分ごとに定められており、納税者が任意に短くすることはできません(中古資産を除く。後述)。
給湯器・エコキュート・ボイラーの耐用年数
給湯器も、独立した機器か建物据付の設備かで分かれます。
- 家庭用の独立した給湯器・電気温水器・エコキュート:「器具及び備品」として 6年
- 建物に固定された給湯・給排水・衛生・ガス設備:「建物附属設備」として 15年
- 建物据付のボイラー設備:「建物附属設備」の冷暖房・ボイラー設備として 13〜15年
ガス・電気といった燃料の違いで耐用年数は変わりません。判断軸は「独立した機器(短い=6年)」か「建物と一体の設備(長い=15年)」かです。
設備別の耐用年数早見表
| 設備 | 独立した機器(器具・備品) | 建物に固定(建物附属設備) |
|---|---|---|
| ガス給湯器・石油給湯器 | 6年 | 15年 |
| エコキュート・電気温水器 | 6年 | 15年 |
| ガスコンロ・IHクッキングヒーター | 6年 | ― |
| ボイラー設備 | ― | 13〜15年 |
| システムキッチン | ― | 15年(建物と一体評価) |
| ユニットバス・浴室の給排水衛生設備 | ― | 15年 |
「エコキュート 工事 耐用年数」「ガス給湯器 耐用年数 国税庁」のように設備名で迷ったときは、据付方法を確認してください。物件購入時にすでに据え付けられている設備を建物価格に含めて取得した場合は、建物(または建物附属設備)の耐用年数で償却するのが原則です。後から独立した機器として購入・交換した場合は、その機器の耐用年数(多くは器具・備品の6年)を使います。
国税庁の区分の調べ方
設備の耐用年数は「減価償却資産の耐用年数等に関する省令」の別表で確認できます。設備名だけで暗記するのではなく、どの別表のどの区分に当たるかで判断すると迷いません。
- 別表第一「器具及び備品」:家庭用ルームエアコン、独立した給湯器・エコキュート、ガスコンロ、IHクッキングヒーターなどの電気・ガス機器 → おおむね 6年
- 別表第一「建物附属設備」:建物に固定された冷房・暖房・通風・ボイラー設備(出力22kW超で13年・22kW以下で15年)、給排水・衛生・ガス設備(15年)
「賃貸 エアコン 減価償却」「ガス給湯器 耐用年数 減価償却」といった賃貸物件の設備は、後付けの独立機器なら6年、建物と一体なら15年という原則を押さえれば大半は判断できます。
中古エアコン・中古設備の耐用年数(簡便法)
中古の設備を取得した場合は、新品の法定耐用年数ではなく 簡便法 で短い耐用年数を使えます(築古木造の4年償却と同じ考え方です)。
- 法定耐用年数を全部経過した中古資産:法定耐用年数 × 20%
- 一部だけ経過した中古資産:(法定耐用年数 − 経過年数)+ 経過年数 × 20%
- 計算結果は1年未満を切り捨て、2年未満になる場合は2年とする
例えば、耐用年数6年のルームエアコンを6年経過後に中古取得した場合、6年 × 20% = 1.2年 → 切り捨てで1年 → 2年未満なので 2年 で償却できます。新品の6年より早く経費化できるため、中古物件に付属する設備の評価では見落とせないポイントです。
設備を分離計上するメリット
初期の償却費増加
設備を建物と分けて計上すると、耐用年数が短いため初期の償却費が増えます。
例:建物5,000万円、設備500万円の場合
設備 500万円 ÷ 6年 = 83万円
初期6年間は年間60万円多く償却できます。
定率法の選択肢
設備は定率法を選択できるため、さらに初期の償却を加速できます。
築古木造では建物に含める方が有利
ただし、築22年超の木造アパートでは事情が異なります。
簡便法(4年償却)を使う場合:
- 建物:4年で全額償却
- 設備を分離すると、設備部分は6年や15年になる
例:建物4,500万円、設備500万円の場合
設備 500万円 ÷ 6年 = 83万円
建物に含めた方が年間42万円多く償却できます。
設備を分離すべきケース
新築・築浅物件
簡便法が使えない新築・築浅では、設備分離のメリットがあります。
設備比率が高い物件
店舗・事務所用途で設備比率が高い場合、分離計上で早期償却できます。
定率法を活用したい場合
設備に定率法を適用し、初期の償却を加速したいケース。
設備更新時の処理
同等品への交換(修繕費)
壊れた設備を同等品に交換する場合、修繕費として全額経費にできます。
例:
- 故障したエアコンを同等品に交換:修繕費
- 壊れた給湯器を同等品に交換:修繕費
グレードアップ(資本的支出)
性能向上を伴う交換は資本的支出として資産計上します。
例:
- 通常のエアコンを高機能型に交換:資本的支出
- ガス給湯器をエコジョーズに交換:資本的支出
設備の取得価額の決め方
物件購入時に設備価額を算出する方法:
-
売買契約書に明記
- 売主と交渉して設備価額を設定
-
固定資産税評価額を参考
- 評価証明書の償却資産部分を確認
-
再調達価格から逆算
- 設備の新品価格から経年減価を控除
まとめ
- 設備は建物より短い耐用年数で償却可能
- 新築・築浅では設備分離で初期償却を加速できる
- 築古木造の4年償却では建物に含める方が有利
- 設備更新は同等品なら修繕費、グレードアップなら資本的支出
設備の償却も含めた物件全体の節税額と出口までの手取りを試算したい場合は、4年償却シミュレーターで確かめられます。
関連記事
本記事は一般的な情報提供を目的としており、特定の税務上の助言ではありません。税制は法令改正や国税庁の通達等により取扱いが変更される場合があります。具体的な税務判断については、必ず税理士等の専門家にご相談ください。
4年償却を、あなたの数字でシミュレーション
年収と物件条件を入れるだけで、節税から売却時の手取りまで試算できます。条件に合う物件のリクエストもこちらから(売り込みはしません)。
シミュレーターで試算する