リノベーション費用の減価償却|資本的支出と修繕費
4年償却の基礎 2026.02.25 公開
この記事でわかること
Q. 資本的支出と修繕費の違いは何ですか?
A. 資本的支出は資産の価値を高める支出で減価償却が必要です。修繕費は原状回復のための支出で、その年の経費として全額計上できます。
Q. リノベーション費用は一括で経費にできますか?
A. 原則できません。資産価値を高める工事は資本的支出として資産計上し、減価償却します。ただし20万円未満の少額は修繕費として処理可能です。
Q. 資本的支出の耐用年数は何年ですか?
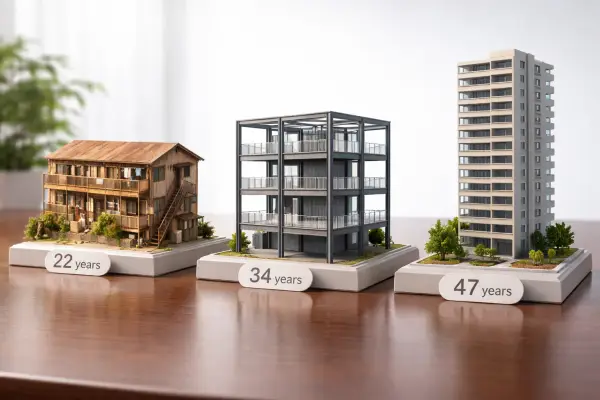
A. 原則として本体の建物と同じ耐用年数です。築古木造の場合、簡便法が使えなくなり22年の法定耐用年数が適用される点に注意が必要です。
Q. 簡便法が使えなくなるのはどんな場合ですか?
A. 取得価額の50%を超える資本的支出を行った場合、または再取得価額の50%を超える場合に簡便法が適用できなくなります。
Q. 修繕費として認められる工事の例は?
A. 壊れた設備の交換、外壁の塗り替え(同程度の材料)、雨漏り修理など、原状回復を目的とした工事が該当します。
資本的支出と修繕費の違い
リノベーション費用を経費処理する際、「資本的支出」と「修繕費」の区分が重要です。
| 区分 | 内容 | 税務処理 |
|---|---|---|
| 資本的支出 | 資産価値を高める・耐用年数を延ばす | 資産計上→減価償却 |
| 修繕費 | 原状回復・維持管理 | 全額を経費計上 |
判断を誤ると、税務調査で否認されるリスクがあります。
資本的支出の具体例
明らかに資本的支出となるもの
- 間取り変更工事
- 建物の増築・改築
- 用途変更のための模様替え
- 避難階段などの設置
- グレードアップを伴う設備更新
判断が必要なもの
- エアコンの新設(従来なかった場所への設置)
- 外壁のグレードアップ塗装
- 駐車場のアスファルト舗装
修繕費の具体例
明らかに修繕費となるもの
- 壊れた設備の同等品への交換
- 外壁の塗り替え(同程度の材料)
- 雨漏りの修理
- 畳・壁紙の張替え
少額基準
- 20万円未満:金額に関係なく修繕費として処理可
- 3年以内の周期:おおむね3年以内の周期で行う支出は修繕費
資本的支出の減価償却
資本的支出は、建物とは別に減価償却を行うのが原則です。
重要な注意点:
資本的支出の耐用年数は、本体建物の法定耐用年数を使用します。
築古木造の場合:
- 建物本体:簡便法で4年償却
- 資本的支出:法定耐用年数22年で償却
同じ建物でも、資本的支出部分は22年かけて償却することになります。
簡便法が使えなくなるケース
築古木造の4年償却を前提に購入した場合、以下の条件に該当すると簡便法が適用できなくなります。
取得価額の50%基準
購入後に行った資本的支出が、取得価額の50%を超える場合
例:
- 建物取得価額:3,000万円
- リノベーション費用:1,600万円(53%)
- 結果:簡便法適用不可
再取得価額の50%基準
資本的支出が再取得価額(新築した場合の価格)の50%を超える場合も同様です。
4年償却を維持するための対策
1. 購入前にリノベーション計画を立てる
大規模リノベーションが必要な物件は、購入前に費用を見積もり、50%基準を超えないか確認します。
2. 売主にリノベーションしてもらう
購入前に売主負担でリノベーションを行い、完成後に購入する方法。取得価額に含まれるため、50%基準の問題が生じません。
3. 修繕費として処理できる範囲で工事
グレードアップを避け、原状回復に留めることで修繕費として全額経費化。
実務上の判断フロー
工事費用が発生
    ↓
20万円未満か? → Yes → 修繕費
    ↓ No
原状回復目的か? → Yes → 修繕費の可能性高い
    ↓ No
価値向上・耐用年数延長か? → Yes → 資本的支出
判断が難しい場合は、税理士に相談することをお勧めします。
まとめ
- リノベーション費用は資本的支出か修繕費かで税務処理が異なる
- 資本的支出は法定耐用年数(22年)で減価償却
- 取得価額の50%超の資本的支出で簡便法が使えなくなる
- 4年償却を維持するには、購入前の計画が重要
関連記事
本記事は一般的な情報提供を目的としており、特定の税務上の助言ではありません。税制は法令改正や国税庁の通達等により取扱いが変更される場合があります。具体的な税務判断については、必ず税理士等の専門家にご相談ください。
4年償却を、あなたの数字でシミュレーション
年収と物件条件を入れるだけで、節税から売却時の手取りまで試算できます。条件に合う物件のリクエストもこちらから(売り込みはしません)。
シミュレーターで試算する