減価償却はいつから?月割計算のルールと初年度償却を最大化するタイミング
この記事でわかること
Q. 減価償却はいつから始まりますか?
Q. 業務供用月数とは何ですか?
Q. 初年度の償却費は月割計算ですか?
Q. 償却開始を遅らせるメリットはありますか?
Q. オーナーチェンジ物件はいつから償却開始?
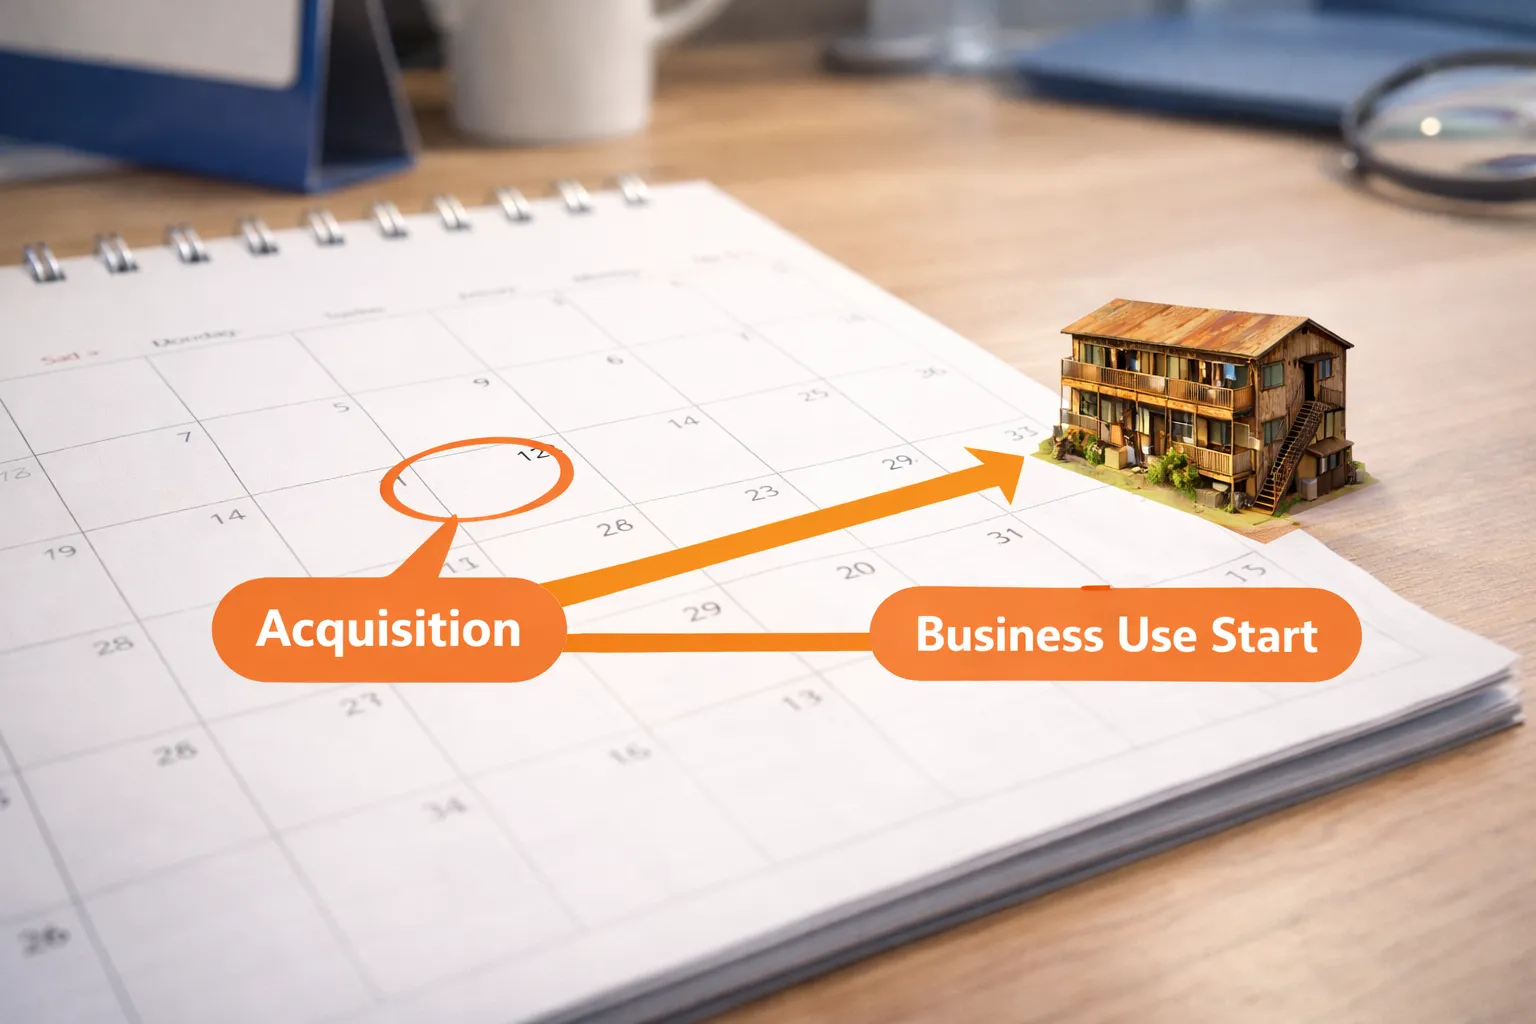
減価償却は事業供用日(賃貸事業を開始した日)の属する月から、月割計算で始まります。 何月に事業供用するかで、初年度の償却費は大きく変わります。年間1,200万円の償却費でも、1月供用なら1,200万円、12月供用ならわずか100万円。1月と12月では1,100万円もの差 が生まれます。
本記事では、月割計算のルール(所得税法施行令第131条)、業務供用月数の数え方、初年度の償却を最大化するタイミング戦略を、具体例とともに解説します。
事業供用日(供用年月日)の意味そのもの ―― 取得日・引渡日との違い、空室・オーナーチェンジ・リノベーション物件のケース別判定方法は、供用日とは?事業の用に供した日の意味と判定方法で詳しく解説しています。本記事は供用日が決まった後の 計算とタイミング戦略 に焦点を当てています。
月割計算のルール
個人の減価償却費は、事業供用月から12月までの月数で按分します(所得税法施行令第131条)。法人も同様に事業年度の途中で供用した資産は月割計算を行います(法人税法施行令第59条)。
計算式:
初年度償却費 = 年間償却費 × (事業供用月から12月の月数)÷ 12例:7月に事業供用、年間償却費1,200万円の場合
初年度償却費 = 1,200万円 × 6/12 = 600万円業務供用月数の数え方
確定申告書の減価償却費の計算欄にある 「業務供用月数」 とは、その年に事業のために使用した月数のことです。月割計算はこの月数を分子に使います。
事業供用日が月の途中でも、その月全体を1ヶ月としてカウントします(1ヶ月未満の端数は1ヶ月とする。国税庁「減価償却のあらまし No.2100」参照)。
業務供用月数の計算例:
- 7月15日に事業供用 → 7月から12月で 6ヶ月
- 7月1日に事業供用 → 7月から12月で 6ヶ月
- 6月30日に事業供用 → 6月から12月で 7ヶ月
月初に引渡しを受けても月末でも、同じ月であれば業務供用月数は変わりません。1日でも早く前月にずらせれば1ヶ月分得をするため、引渡日が月末近くにずれ込みそうなときは、調整できないか売主・仲介と相談する価値があります。
初年度の償却を最大化するタイミング
年初(1月)に事業供用すれば、初年度から12ヶ月分のフル償却が可能です。
償却月数と初年度償却費の比較(年間1,200万円の場合):
| 事業供用月 | 償却月数 | 初年度償却費 |
|---|---|---|
| 1月 | 12ヶ月 | 1,200万円 |
| 4月 | 9ヶ月 | 900万円 |
| 7月 | 6ヶ月 | 600万円 |
| 10月 | 3ヶ月 | 300万円 |
| 12月 | 1ヶ月 | 100万円 |
年末に購入すると初年度の償却が1ヶ月分しかなく、節税効果が小さくなります。
ケース別|業務供用月数の起算月
物件タイプによって事業供用日(業務供用月数の起算月)が変わります。タイミング戦略の前提として整理します。
| 物件タイプ | 業務供用月数の起算月 | タイミング戦略への影響 |
|---|---|---|
| オーナーチェンジ物件 | 引渡月 | 引渡しと同時に償却開始。月末を避け月初〜中旬の引渡しを狙うのが基本 |
| 空室物件(即貸出可) | 入居者募集を開始した月 | 引渡しから募集開始までのリードタイムを最短化すると月数が増える |
| リノベーション物件 | 工事完了→募集開始した月 | 工期が長いと業務供用月数が削られる。年内供用が間に合うか早期判断が必要 |
リノベーション物件の例:
- 4月1日:物件引渡し(取得日)
- 5月31日:リノベーション工事完了
- 6月1日:入居者募集開始(事業供用日)
→ 業務供用月数は 6月〜12月の7ヶ月。4月に引き渡しを受けていても、計算上の起算は6月になります。
ケース別の判定根拠(国税庁の公式見解、証拠書類の保管方法など)は供用日とは?事業の用に供した日の意味と判定方法で詳しく解説しています。
確定申告での「業務供用月数」の記載
確定申告書の「減価償却資産の明細」には、月割計算の分子となる 業務供用月数 を記入する欄があります(国税庁「減価償却のあらまし No.2100」参照)。
| 記載項目 | 内容 |
|---|---|
| 取得年月 | 引渡日(所有権移転日)の属する年月 |
| 事業供用年月 | 実際に賃貸事業を開始した月 |
| 業務供用月数 | その年に事業のために使用した月数(供用月から12月までの月数) |
業務供用月数の記入例:
- 7月供用 → 業務供用月数「6」
- 10月供用 → 業務供用月数「3」
- 翌年以降は通年「12」
業務供用月数を間違えると、減価償却費の計算が正しくても月割の分子がずれて還付額が変わります。取得日と事業供用日が異なる場合は、両方を正確に記録しておくことが重要です。減価償却資産台帳の具体的な作成方法は減価償却資産台帳の作り方を参照してください。
まとめ
- 減価償却は事業供用月から月割計算で開始(取得日ではない)
- 業務供用月数は供用月から12月までの月数。月の途中でも1ヶ月としてカウント
- 年初に事業供用すれば12ヶ月フル償却が可能。年末供用との差は最大1,100万円規模
- リノベーション物件は工事期間中の月数は計算に入らない
- 確定申告では「業務供用月数」を正確に記入することで、月割計算の分子が確定する
なお、実際の物件価格と課税所得を入れて4年間の節税額と出口までの手取りを試算したい場合は、4年償却シミュレーターで確かめられます。
関連記事
本記事は一般的な情報提供を目的としており、特定の税務上の助言ではありません。税制は法令改正や国税庁の通達等により取扱いが変更される場合があります。具体的な税務判断については、必ず税理士等の専門家にご相談ください。
4年償却を、あなたの数字でシミュレーション
年収と物件条件を入れるだけで、節税から売却時の手取りまで試算できます。条件に合う物件のリクエストもこちらから(売り込みはしません)。
シミュレーターで試算する