なぜ木造22年超なのか|耐用年数と簡便法の計算方法を解説
4年償却の基礎 2026.02.22 公開 2026.04.14 更新
この記事でわかること
Q. 法定耐用年数とは何ですか?
A. 税法で定められた減価償却資産の使用可能期間です。木造建物は22年、RC造は47年と構造によって異なります。この期間で建物価格を按分して経費計上します。
Q. 簡便法とは何ですか?
A. 中古資産の耐用年数を簡易的に計算する方法です。耐用年数を超えた資産は「法定耐用年数×20%」、一部経過した資産は「残存耐用年数+経過年数×20%」で計算します。
Q. なぜ木造がRC造より節税に有利なのですか?
A. 法定耐用年数が木造22年、RC造47年と大きく異なるためです。同じ築25年でも、木造は4年で償却できますが、RC造は26年かかります。
Q. 築何年の物件を選べばよいですか?
A. 4年償却の条件を満たす築23年以上が目安です。ただし築年数が古すぎると融資が難しくなるため、築22〜30年程度がバランスの良いゾーンです。
Q. 見積法と簡便法の違いは何ですか?
A. 見積法は専門家が実際の使用可能期間を見積もる方法、簡便法は計算式で機械的に算出する方法です。実務では簡便法が一般的に使われています。
法定耐用年数とは
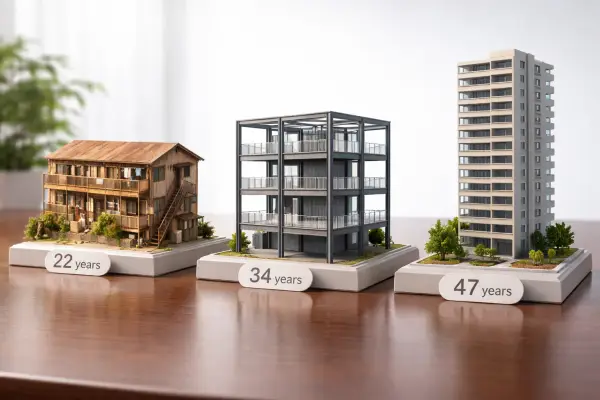
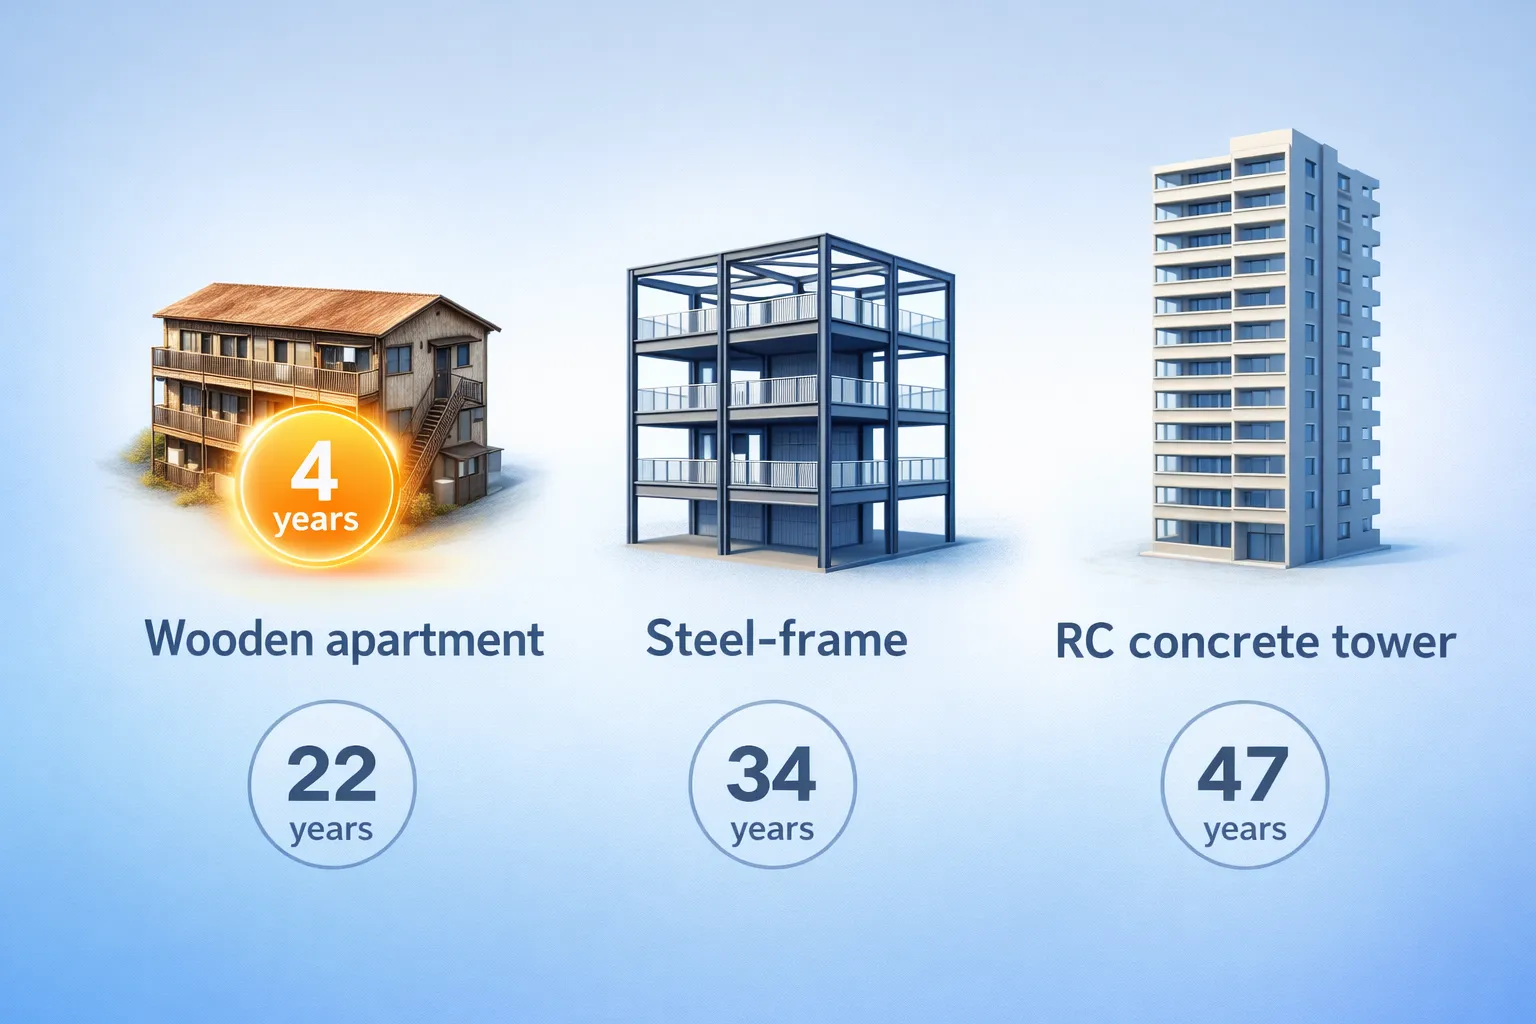
建物には税法上の「法定耐用年数」が定められています(耐用年数省令 別表第一「建物」)。構造別の耐用年数は以下の通りです。
- 木造:22年
- 軽量鉄骨造:19年または27年
- 重量鉄骨造:34年
- RC造(鉄筋コンクリート):47年
この年数で建物価格を按分し、毎年経費計上するのが減価償却の基本です。
中古資産の耐用年数「簡便法」
中古物件の耐用年数は原則として「見積法」で算定しますが、実務上は困難なため「簡便法」が広く使われています(所得税法施行令第129条、国税庁「中古資産の耐用年数 No.5404」参照)。
簡便法の計算式:
- 耐用年数を全部経過:法定耐用年数×20%
- 耐用年数を一部経過:(法定耐用年数−経過年数)+経過年数×20%
木造22年の場合、築22年超なら「22年×20%=4.4年」となり、端数切り捨てで4年。これが「4年償却」の根拠です。
なぜ木造が有利なのか
同じ築25年でも構造で結果が大きく異なります。
| 構造 | 法定耐用年数 | 築25年の償却期間 |
|---|---|---|
| 木造 | 22年 | 4年 |
| 重量鉄骨 | 34年 | 11年 |
| RC造 | 47年 | 26年 |
木造は法定耐用年数が短いため、築22年を超えれば最短4年で償却できます。RC造は築47年を超えないと同じ条件になりません。
築年数の選び方
厳密には築22年ちょうどでは4年償却になりません。計算すると「(22−22)+22×20%=4.4年→4年」ですが、実務上は築23年以上を目安にすると確実です。
また、築年数が古すぎると融資が付きにくくなります。築22〜30年程度が節税効果と融資のバランスが取りやすいゾーンです。
次回は物件選びの具体的なポイントを解説します。
本記事は一般的な情報提供を目的としており、特定の税務上の助言ではありません。税制は法令改正や国税庁の通達等により取扱いが変更される場合があります。具体的な税務判断については、必ず税理士等の専門家にご相談ください。
4年償却を、あなたの数字でシミュレーション
年収と物件条件を入れるだけで、節税から売却時の手取りまで試算できます。条件に合う物件のリクエストもこちらから(売り込みはしません)。
シミュレーターで試算する