「手出し2万円」のトリック|不動産営業の隠れコスト
この記事でわかること
Q. 「手出し2万円」とはどういう意味ですか?
Q. 隠れコストには具体的にどんなものがありますか?
Q. なぜ医師や高収入者がこのトリックに引っかかりやすいのですか?
Q. サブリース契約があれば空室リスクはゼロですか?
Q. 正しい収支判断をするにはどうすればよいですか?
不動産の「手出し」「持ち出し」とは?違いはあるのか
不動産投資における手出し(持ち出し)とは、家賃収入だけではローン返済や経費をまかなえず、自己資金から補填する金額 のことです。
結論:「手出し」と「持ち出し」に意味の違いはありません。 どちらもオーナーの自腹負担を指す同義語です。使われる場面が異なるだけで、指す内容は同じです。
| 用語 | 意味 | 使われる場面 |
|---|---|---|
| 手出し | 家賃収入で足りない分の自己負担額 | 営業トーク、投資家同士の会話 |
| 持ち出し | 手出しと同義 | 金融機関との相談、確定申告時 |
| 手出し金 | 手出しの金額そのもの | 収支計算書、シミュレーション |
「手出し2万円」「持ち出し月3万円」など、金額が小さいほど良い投資に見えますが、この数字には隠れコストが含まれていないケースが大半 です。
「手出し2万円」の正体
「手出し2万円」とは、不動産営業が投資用ワンルームマンションの販売で多用するセールストークです。家賃収入からローン返済額を差し引いた差額が月々わずか2万円 という説明で、「家賃がほぼローンを払ってくれる」「たった2万円で都心のマンションオーナーになれる」と購入を促します。
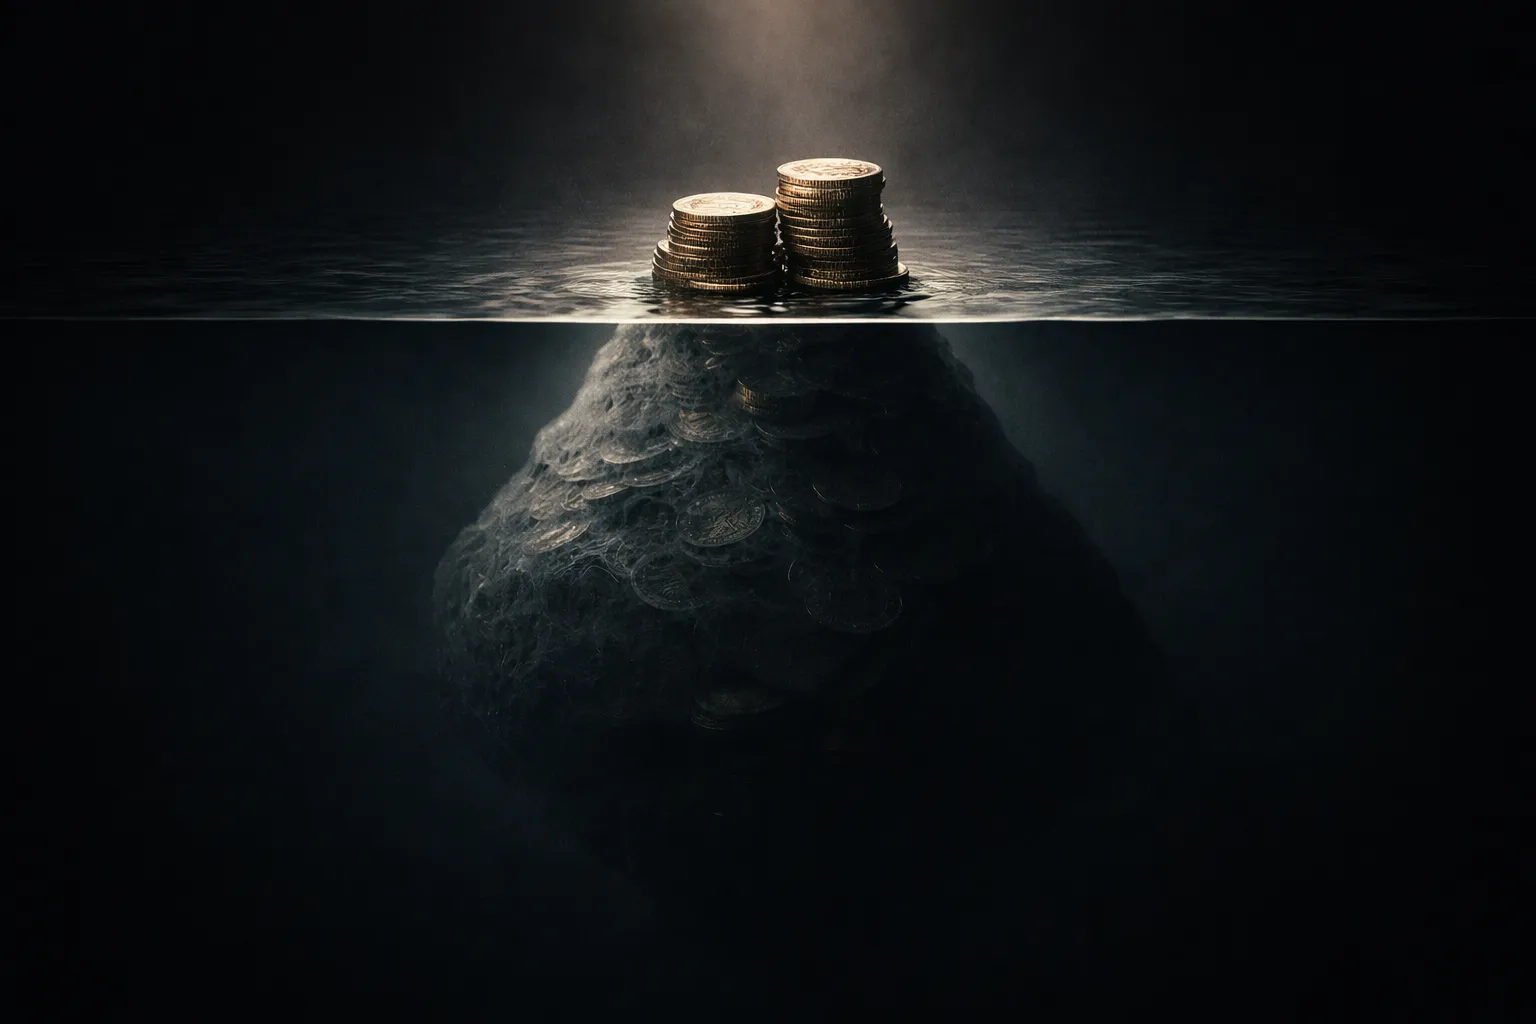
しかし、この「2万円」には重大な落とし穴があります。見えているのは氷山の一角 であり、水面下には多くの隠れコストが存在します。
典型的な営業トークの例を見てみましょう。
| 営業が見せる数字 | 月額 |
|---|---|
| 家賃収入 | 85,000円 |
| ローン返済 | −65,000円 |
| 差額(手出し) | −20,000円 |
一見すると月2万円の負担で資産が手に入る、お得な話に見えます。ところが、この計算には運営に不可欠な経費がまったく含まれていません。
氷山の水面下|隠れコスト一覧
実際の不動産運営では、ローン返済以外にも毎月・毎年かかるコストがあります。以下が営業トークで省略される主な隠れコストです。
| 隠れコスト | 月額換算 | 備考 |
|---|---|---|
| 管理費 | 8,000〜12,000円 | マンションの共用部維持費 |
| 修繕積立金 | 5,000〜15,000円 | 築年数が経つほど増額 |
| 賃貸管理委託費 | 4,250円(家賃の5%) | 入居者対応を委託する場合 |
| 固定資産税・都市計画税 | 5,000〜8,300円 | 年額6〜10万円を月割り |
| 火災保険料 | 800〜1,700円 | 年額1〜2万円を月割り |
| 設備交換積立 | 5,000〜10,000円 | エアコン・給湯器・換気扇等 |
| 隠れコスト合計 | 28,050〜51,250円 |
つまり、営業が提示する「手出し2万円」に加え、さらに月3〜5万円のコストが上乗せ されます。実際の月々の持ち出しは 5〜7万円以上 になるのが現実です。
さらに、ここには含まれていないリスク要因もあります。
- 空室期間:入居者が退去すれば家賃収入はゼロ。ローン返済+管理費+修繕積立金がすべて持ち出しになる
- 原状回復費用:退去のたびに10〜30万円のリフォーム費用が発生
- 家賃下落:築年数の経過とともに家賃は年1〜2%ずつ下がるのが一般的
実際の収支シミュレーション
都内の新築ワンルームマンション(価格2,800万円、35年ローン、金利1.9%)を例に、営業の説明と現実の比較 を見てみましょう。
営業が見せる収支
| 項目 | 月額 |
|---|---|
| 家賃収入 | 85,000円 |
| ローン返済 | −65,000円 |
| 月間収支 | −20,000円 |
現実の収支(購入1年目)
| 項目 | 月額 |
|---|---|
| 家賃収入 | 85,000円 |
| ローン返済 | −65,000円 |
| 管理費 | −10,000円 |
| 修繕積立金 | −8,000円 |
| 賃貸管理委託費 | −4,250円 |
| 固定資産税(月割り) | −6,700円 |
| 火災保険(月割り) | −1,200円 |
| 設備交換積立 | −5,000円 |
| 月間収支 | −75,150円 |
営業の説明では月2万円の手出しだったはずが、現実には月7.5万円以上の赤字 です。年間にすると約90万円の持ち出しです。
しかもこれは 満室を前提とした数字 です。年間1ヶ月の空室が発生すれば、さらに約8.5万円の収入減。退去時の原状回復費用15万円を加算すると、年間の実質負担は113万円以上 に膨らみます。
投資シミュレーションの作り方で解説している通り、最低でも10年間の収支予測を自分で作成することが不可欠です。
サブリース契約の落とし穴
空室リスクへの不安を解消するために、営業は サブリース(家賃保証)契約 を提案してきます。「空室でも家賃が入るので安心です」という説明ですが、これにも大きな落とし穴があります。
2020年12月施行の賃貸住宅管理業法(サブリース新法)により、サブリース業者には重要事項説明義務や不当勧誘の禁止が課されていますが、実態として問題は多く残っています。主な問題点は以下の通りです。
- 手数料で家賃の10〜15%が消える:85,000円の家賃なら、手取りは72,250〜76,500円に減少
- 2年ごとの家賃見直し:契約更新のたびに保証家賃が引き下げられるケースが多い
- 解約条件が不利:オーナーからの解約は6ヶ月前の通知が必要で、違約金が発生する場合も
- 免責期間:入居者退去後1〜3ヶ月は家賃が支払われない免責期間がある
サブリースを含めた場合の収支はさらに悪化します。家賃85,000円のうち手取りが72,250円になると、月間の持ち出しは約88,000円 に増えます。
よくある失敗パターンでも解説していますが、サブリース契約を過信して購入を決めるのは典型的な失敗パターンのひとつです。
なぜ医師・高収入者が狙われるのか
「手出し2万円」のトリックは、特に 医師・歯科医師・弁護士・高収入会社員 がターゲットにされます。その理由は明確です。
- 多忙で検証する時間がない:本業が忙しく、営業の説明を精査する余裕がない
- 月2万円が「安い」と感じる:年収2,000万円以上の人にとって月2万円は誤差の範囲
- 節税トークに弱い:高い税率に不満を持っており、「節税になる」と言われると判断が甘くなる
- ローン審査が通りやすい:高属性のため銀行が融資を承認しやすく、営業にとって「売りやすい」顧客
医師の節税対策でも触れていますが、節税のために投資するのであれば、ワンルームマンションよりも4年償却が可能な築古木造アパートのほうが節税効率は圧倒的に高い です。
ワンルームマンション(RC造)の法定耐用年数は47年であり、減価償却による節税効果はごくわずか。一方、4年償却ガイドで解説している築古木造アパートなら、購入価格の大部分を4年間で償却 できるため、節税インパクトが桁違いです。
トリックを見抜く5つのチェックポイント
不動産営業の提案を受けたとき、以下の5つを確認すれば隠れコストを見抜けます。
- 管理費・修繕積立金は含まれているか:収支表にこの2項目がなければ、その時点で信頼性ゼロ
- 固定資産税は計算に入っているか:年間6〜10万円は確実にかかるコスト
- 空室率は何%で計算しているか:空室率0%の計算はあり得ない。最低でも5〜10%を見込むべき
- 家賃下落を織り込んでいるか:10年後も同じ家賃で計算している資料は非現実的
- 設備更新費用はどうなっているか:エアコン(10〜15年)、給湯器(10〜15年)の交換費用を確認
物件選びの基準と修繕費用の見積もりもあわせて確認し、営業資料の数字を自分で検証する習慣 をつけてください。
また、利回りと立地のバランスで解説しているように、表面利回りだけでなく実質利回り(NOI利回り)で判断することが重要です。
まとめ
「手出し2万円」のセールストークは、隠れコストを意図的に省略した不完全な収支計算 です。
| 比較項目 | 営業の説明 | 現実 |
|---|---|---|
| 月々の持ち出し | 20,000円 | 75,000〜90,000円 |
| 年間の持ち出し | 240,000円 | 900,000〜1,130,000円 |
| 含まれるコスト | ローン返済のみ | 管理費・修繕・税金・保険・空室等 |
| 家賃前提 | 永続的に一定 | 年1〜2%下落 |
不動産投資で失敗しないためには、営業の見せる数字をそのまま信じず、すべてのコストを含めた収支シミュレーションを自分で作成することが最も重要です。
本サイトでは、ワンルームマンション投資ではなく、4年間で大きな減価償却が取れる築古木造アパート を活用した資産形成を推奨しています。正しい知識を身につけ、営業トークに惑わされない判断力を養いましょう。
関連記事
本記事は一般的な情報提供を目的としており、特定の税務上の助言ではありません。税制は法令改正や国税庁の通達等により取扱いが変更される場合があります。具体的な税務判断については、必ず税理士等の専門家にご相談ください。