利回りより建物価格|4年償却で"高い物件"を選ぶべき逆転の発想
この記事でわかること
Q. 4年償却で物件を選ぶとき、利回りは重要ですか?
Q. なぜ「高い物件」の方が節税に有利なのですか?
Q. 修繕済みの割高な物件を買うメリットは何ですか?
Q. 売り手が修繕してから売るのはなぜですか?
Q. 建物比率はどう確認すればよいですか?
通常の不動産投資と4年償却投資は「逆」
不動産投資の一般的なセオリーはこうです。
- 安く買って、高く貸す(高利回り重視)
- なるべく安い物件を探す(初期投資を抑える)
- 利回りが高い物件ほど良い
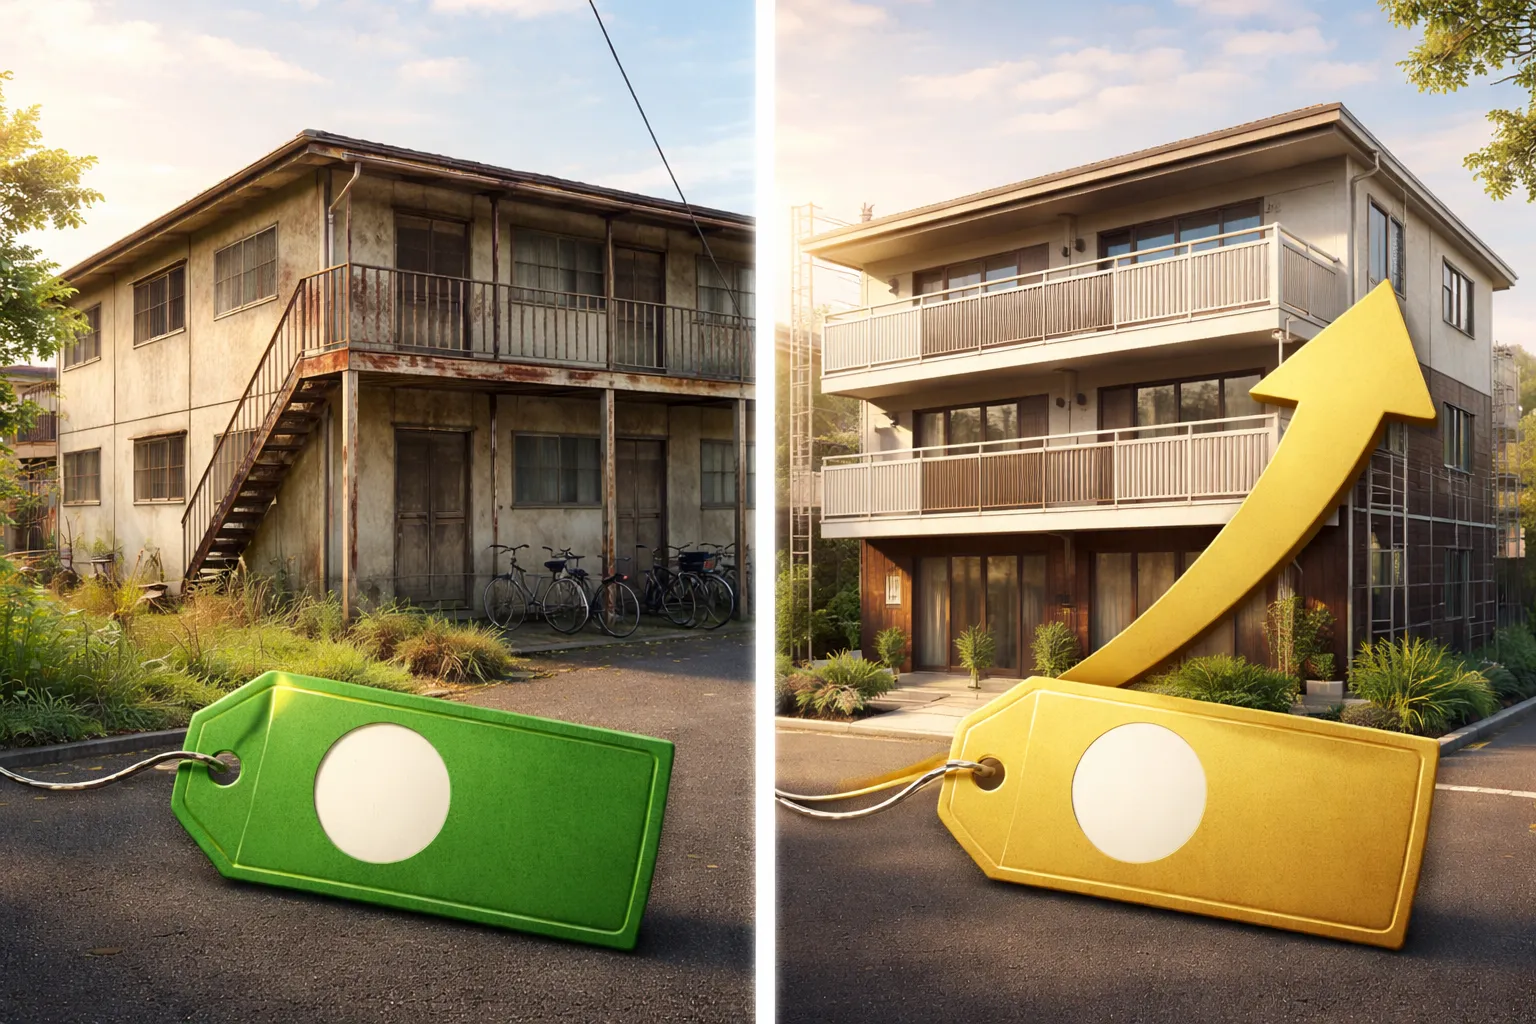
ところが、4年償却を目的とした築古木造アパート投資では、このセオリーが逆転します。
| 視点 | 通常の不動産投資 | 4年償却投資 |
|---|---|---|
| 物件価格 | 安いほど良い | 建物価格が高いほど良い |
| 利回り | 高いほど良い | 低くても問題ない |
| 建物の状態 | 最低限でよい | 修繕済みが理想 |
| 主な収益源 | 家賃収入 | 減価償却による節税 |
なぜこうなるのか、数字で確認しましょう。
なぜ建物価格が高い方が得なのか
4年償却の所得圧縮額は、建物価格そのもの で決まります(所得税法施行令第129条の簡便法により、築22年超の木造は4年で全額償却)。
| 建物価格 | 年間償却額 | 4年間の所得圧縮額 |
|---|---|---|
| 3,000万円 | 750万円 | 3,000万円 |
| 5,000万円 | 1,250万円 | 5,000万円 |
| 8,000万円 | 2,000万円 | 8,000万円 |
建物価格が3,000万円と8,000万円では、4年間で5,000万円もの所得圧縮額の差 が生まれます。
もちろん、売却時に長期譲渡所得(租税特別措置法第31条)として約20%で課税されますが、控除時の55%との差額(約35%)は建物価格に比例して大きくなります。
| 建物価格 | 所得圧縮額(4年間) | 売却時の課税(約20%) | 構造的利益(税率差35%の場合) |
|---|---|---|---|
| 3,000万円 | 3,000万円 | 600万円 | 1,050万円 |
| 5,000万円 | 5,000万円 | 1,000万円 | 1,750万円 |
| 8,000万円 | 8,000万円 | 1,600万円 | 2,800万円 |
建物価格が高いほど、税率差による構造的利益も大きくなる。これが「高い物件を選ぶべき」理由です。
利回りが低くても問題ない理由
通常の不動産投資では利回りが命です。しかし4年償却投資では、家賃収入の役割が違います。
家賃収入は「赤字を縮小させる存在」
建物5,000万円のケースで比較します。
| 項目 | 利回り10%の物件 | 利回り6%の物件 |
|---|---|---|
| 家賃収入(年) | 500万円 | 300万円 |
| 減価償却費 | ▲1,250万円 | ▲1,250万円 |
| 経費(管理費等) | ▲約80万円 | ▲約60万円 |
| 不動産所得(=所得圧縮額) | ▲830万円 | ▲1,010万円 |
驚くべきことに、利回りが低い方が所得圧縮額は大きくなります。家賃収入が少ない分だけ赤字が大きくなり、損益通算で圧縮できる所得が増えるからです。
もちろん利回りが高い方がキャッシュフローは良くなります。しかし節税が主目的の4年償却投資では、利回りの高低で一喜一憂する必要はありません。
家賃収入は修繕に回す
前回の記事でも触れましたが、4年間の家賃収入は修繕費に充てるのが最も効率的です。
- 修繕費は 即時経費 として全額控除可能(修繕費に該当する場合。資本的支出は耐用年数に応じた償却)
- 高税率(55%)の保有期間中に経費化できる
- 建物の状態が改善し、売却価格が上がる
家賃収入を手元に残すよりも、修繕に投資して経費化し、かつ売却価格を高めるバリューアッド戦略が合理的です。
修繕済み物件のWin-Win構造
ここに興味深い構造があります。売り手が修繕してから売ることが、買い手にもメリットをもたらす のです。
売り手のメリット
不動産会社がボロボロの築古アパートを安く仕入れ、大規模修繕を行うケースを考えます。
| 項目 | 金額 |
|---|---|
| 物件仕入れ価格 | 3,000万円(建物1,500万) |
| 大規模修繕費(資本的支出) | 2,000万円 |
| 取得原価合計 | 5,000万円(建物簿価3,500万) |
| 売却価格 | 6,500万円(建物5,000万) |
| 譲渡益 | 1,500万円 |
修繕費を資本的支出として簿価に加算できるため、修繕にかけた2,000万円の分だけ譲渡益が圧縮されます。修繕しなければ建物は安くしか売れず、修繕すれば高く売れて利益も出る。売り手にとって合理的な戦略です。
買い手(医師)のメリット
同じ物件を節税目的で購入する開業医の視点です。
| 項目 | 金額 |
|---|---|
| 建物取得価格 | 5,000万円 |
| 4年間の減価償却 | 5,000万円(全額) |
| 4年間の所得圧縮額 | 5,000万円 |
| 売却時の税金(約20%) | 1,000万円 |
| 税率差の利益(税率55%の場合) | 1,750万円 |
売り手の修繕投資2,000万円が、買い手の償却ベース5,000万円に含まれています。買い手はこの5,000万円を4年間で全額償却し、所得を圧縮できる。売り手の修繕投資がそのまま買い手の所得圧縮の原資になる構造です。
さらに買い手にとっての3つの利点
- 管理の手間が少ない: 修繕済みなので購入後すぐに安定稼働。忙しい医師にとって理想的
- 入居率が高い: 建物の状態が良いため空室リスクが低い
- 売却しやすい: 次の買い手にとっても状態の良い物件は魅力的
物件選びの判断基準:何を見るべきか
4年償却目的の物件選びで重視すべきポイントを整理します。
最重要:建物比率
同じ5,000万円の物件でも、建物比率によって所得圧縮額が変わります。
| 総額 | 建物価格 | 土地価格 | 4年間の所得圧縮額 |
|---|---|---|---|
| 5,000万円 | 4,000万円(80%) | 1,000万円 | 4,000万円 |
| 5,000万円 | 3,000万円(60%) | 2,000万円 | 3,000万円 |
| 5,000万円 | 2,000万円(40%) | 3,000万円 | 2,000万円 |
土地は減価償却できないため、建物比率が高い物件を選ぶことが鉄則です。一般的に、地方の物件ほど土地が安く建物比率が高くなります。
確認すべき5つのポイント
| チェック項目 | 確認方法 |
|---|---|
| 建物比率 | 固定資産税評価額の按分、売買契約書の記載 |
| 築年数 | 木造22年超で4年償却の対象。登記簿謄本で確認 |
| 修繕履歴 | 過去の修繕記録を売主に確認。資本的支出は簿価に反映されているか |
| 建物の状態 | インスペクション(建物調査)で構造の健全性を確認 |
| 立地と入居率 | 地元の管理会社に近隣の入居率をヒアリング |
利回りは「足切りライン」で考える
利回りを無視してよいわけではありません。ただし、利回りは「最低限この程度あれば十分」という足切りラインで考えます。
- 表面利回り6〜8%以上あれば管理費・固定資産税をカバーできる
- それ以上の高利回りを追求する必要はない
- 利回りが高い=建物の状態が悪い(修繕コスト大)の可能性も
よくある疑問
「高い物件を買ったら、それだけ売却時の税金も増えるのでは?」
その通りです。ただし、控除時の税率55%と売却時の税率20%に 約35%の差 があります。建物価格が高いほどこの差額(構造的利益)も大きくなるため、高い物件の方が有利です。
「修繕済みの物件は割高では?」
割高に見えるのは正しいですが、その「割高分」のほとんどが建物価格に反映されます。建物価格が高い=償却ベースが大きい=所得圧縮額が大きい。割高分がそのまま所得圧縮に使えると考えれば、実質的な負担はかなり小さくなります。
「自分でボロ物件を買って修繕した方が安くないですか?」
計算上はそうですが、忙しい開業医が修繕業者の選定、工事の監理、入居者募集のタイミング調整を行うのは現実的ではありません。修繕済みの物件を購入すれば、購入直後から安定稼働し、本業に集中できます。時間価値を考えると、修繕済み物件の方が合理的です。
まとめ
- 4年償却投資は通常の不動産投資と逆の物件選びが正解。建物価格が高い方が有利
- 利回りは足切りラインで考えれば十分。建物価格=所得圧縮額がシンプルな判断基準
- 修繕済み物件は売り手にも買い手にもメリットがあるWin-Win構造
- 物件選びは「建物比率」「築年数」「修繕状態」を最重要視
- 忙しい医師にとって、修繕済み物件は 時間価値の面でも合理的
関連記事
本記事は一般的な情報提供を目的としており、特定の税務上の助言ではありません。税制は法令改正や国税庁の通達等により取扱いが変更される場合があります。具体的な税務判断については、必ず税理士等の専門家にご相談ください。
4年償却を、あなたの数字でシミュレーション
年収と物件条件を入れるだけで、節税から売却時の手取りまで試算できます。条件に合う物件のリクエストもこちらから(売り込みはしません)。
シミュレーターで試算する