港区ワンルームを4年持った結果|実例で見る投資判断の落とし穴
この記事でわかること
Q. 港区ワンルームマンションの投資は儲かりますか?
Q. ワンルームマンションで手出しがあるのは普通ですか?
Q. 団信があれば不動産投資は安心ですか?
Q. 不動産の売却を不動産会社に相談しても大丈夫ですか?
Q. 同じ予算で木造アパートを買っていたらどうなりましたか?
港区ワンルームを4年持った結果
ある投資家がワンルームマンションを4年前に4,300万円で購入しました。今回、売却を検討してレインズ(不動産流通標準情報システム)で調べたところ、同じマンション内の少し広い部屋が4,200万円で売りに出ていました。
しかし、この4,200万円という売り出し価格自体が周辺の同等物件と比較して平米単価が約1.5倍と、かなり強気の設定です。本当にこの価格で買い手がつくのかは疑問が残ります。
その強気価格の平米単価を当てはめても、この投資家の部屋は約3,900万円。つまり4,200万円で成約するという楽観的な前提でも、400万円の含み損が発生しています。これがいわゆる新築プレミアムです。新築マンションには販売会社の利益や広告費が上乗せされており、購入した瞬間に中古となって価格が下落します。
周辺相場に合わせた平米単価で計算すれば、実勢価格は2,800万円前後まで下がる可能性すらあります。そうなれば含み損は1,500万円です。
4年間の収支を検証する
この物件の4年間のトータル収支を計算してみましょう。
見える損失
売り出し中の部屋の強気価格(平米単価が周辺の1.5倍)をそのまま当てはめた楽観シナリオと、周辺相場に合わせた現実シナリオで比較します。
| 項目 | 楽観シナリオ | 現実シナリオ |
|---|---|---|
| 現在の推定価値 | 3,900万円 | 約2,800万円 |
| 含み損 | ▲400万円 | ▲1,500万円 |
| 年間手出し × 4年 | ▲20万円 | ▲20万円 |
| 購入時の諸費用 | ▲約200万円 | ▲約200万円 |
| 見える損失の合計 | ▲約620万円 | ▲約1,720万円 |
同じマンションの売り出し価格が周辺の1.5倍ということは、そもそもこのマンション自体が相場から乖離した価格帯で取引されている可能性があります。
見えにくい損失
- 機会損失:4,300万円を利回り8%の物件に投じていれば、年間約344万円の家賃収入があった
- 売却時の手数料:もし売却すれば仲介手数料だけで約90〜123万円
- 減価償却の恩恵がほぼゼロ:RC造47年の償却では年間の節税効果は微々たるもの
「持っていれば大丈夫」という3つの思い込み
思い込み①:団信があるから生命保険代わりになる
団信(団体信用生命保険)は、借入者が死亡した場合にローン残債が完済される保険です。一見お得に見えますが、冷静に比較すると別の姿が見えます。
| 比較項目 | ワンルーム+団信 | 掛け捨て生命保険 |
|---|---|---|
| 月額コスト | 手出し約4,000円+含み損の進行 | 月額3,000〜5,000円(40代・3,000万円保障) |
| 受取額 | 物件の時価(下落リスクあり) | 契約通りの保険金(確定額) |
| 流動性 | 売却に数ヶ月かかる | 即日〜数週間で現金化 |
| 諸費用 | 売却時に仲介手数料・税金 | なし |
多くのケースでは、団信を生命保険代わりにするメリットは乏しく、掛け捨て保険+適正価格の投資の方が合理的です。 受取額が確定しない「保険」に、含み損を抱えながら毎月コストを払い続けるのは合理的とは言えません。
思い込み②:わずかな手出しで資産が残る
「毎月数千円の手出しで、ローン完済後にはマンションが丸ごと自分のものになる」。これは理屈としては正しいのですが、見落としている点があります。
- ローン完済まで残り16年:20年ローンのうち4年が経過。あと16年間、手出しが続く
- 築年数の進行:16年後の物件価値はさらに下落
- 修繕積立金の負担:本人も「かなり高い」とこぼすほどの水準。築年数が進むほど上がる傾向にあり、今後さらに増える可能性が高い
「手出しが少ないから問題ない」のではなく、手出しが続く限りキャッシュフローはマイナスです。利回りの低い物件を長期保有すればするほど、トータルの損失は拡大します。
思い込み③:自分で選んだから大丈夫
今回のケースで特徴的だったのは、「業者に騙されたわけではなく自分で選んだ」という点です。
しかし実態は、不動産業界で繰り返し使われるセールストークが判断に影響を与えています。
- 「港区なら資産価値が落ちにくい」
- 「団信があるから生命保険代わり」
- 「わずかな手出しで資産形成」
- 「家賃保証があるから安心」
これらのフレーズを繰り返し聞いているうちに、自分の判断基準として内面化してしまいます。「自分で選んだ」と思っていても、選択肢の設計自体が業界のセールストークに沿っているケースは珍しくありません。
不動産会社に「売却相談」する危険
今回、相談を受けた私の判断は「売る必要がないし、この価格帯では買い手がつくかも疑問。それなら持ち続けた方がまだましだ」というものでした。
売却すれば含み損が確定するうえ、仲介手数料や税金も発生します。手出しは痛いが、売って損を確定させるよりは保有を続ける方がまだ合理的です。
しかし、これを売却仲介で稼ぐ不動産会社に相談していたら、結論は違っていたかもしれません。
不動産仲介会社のインセンティブ構造を理解する必要があります。
| 取引 | 仲介手数料(税抜) |
|---|---|
| 売却(3,900万円) | 約123万円 |
| 買い替え物件の購入(4,000万円) | 約126万円 |
| 合計 | 約249万円 |
売却だけでも123万円、買い替えを勧められれば合計249万円の手数料が発生します。不動産会社にとって、相談者の損得よりも取引の成立が優先されるのは構造的な問題です。
重要なのは、相談する不動産会社を選ぶことです。売却仲介で手数料を得る会社に相談すれば、売却を勧められるのは当然です。日頃から信頼できる関係を築いている不動産会社や税理士に相談することが、正しい判断への第一歩です。
「大手なら安心」という誤解
多くの人は不動産会社を選ぶとき、広告やブランドの知名度で大手を選びます。しかし、大手の不動産会社ほど営業マンに厳しいノルマが課されているのが現実です。「顧客第一」を掲げていても、社内で評価されるのは売上です。
このノルマ至上主義に嫌気がさして独立し、堅実に経営しているのは、むしろ小規模な不動産会社や一人親方の不動産屋です。派手な広告は打てなくても、顧客の利益を最優先にできるのは、ノルマに追われない環境だからこそです。
信頼できる不動産会社を見分けるポイント:
- 売買を急かさず、「持ち続ける」という選択肢も提示してくれる
- 物件のリスクやデメリットを正直に説明する
- セカンドオピニオンを嫌がらない
- 取引の有無にかかわらず、継続的に相談に乗ってくれる
同じ4,300万円で木造アパートを買っていたら
この投資家には実は、購入時に蒲田エリアの築古木造アパートを勧められていました。しかし「なんとなく港区」を選んだ結果が、上記の含み損です。
木造アパートを選んでいた場合のシミュレーションを見てみましょう。
4年間の比較シミュレーション
| 項目 | 港区ワンルーム(RC造) | 蒲田 木造アパート |
|---|---|---|
| 購入価格 | 4,300万円 | 4,300万円 |
| 構造 | RC造(耐用年数47年) | 木造(築22年超・耐用年数4年) |
| 表面利回り | 約4% | 約9% |
| 年間家賃収入 | 約172万円 | 約387万円 |
| 年間経費(管理費等) | 約100万円 | 約80万円 |
| 年間キャッシュフロー | ▲数万円(手出し) | +約100万円 |
| 4年間キャッシュフロー合計 | ▲約20万円 | +約400万円 |
| 建物価格 | 4,085万円(比率95%) | 1,720万円(比率40%) |
| 年間減価償却費 | 約87万円(47年) | 約430万円(4年) |
| 4年間の所得圧縮額 | 約348万円 | 約1,720万円 |
| 4年後の推定価値 | 3,900万円(楽観)/2,800万円(現実) | 3,800万円 |
| 4年間のトータルリターン(楽観) | ▲約272万円 | +約1,620万円 |
| 4年間のトータルリターン(現実) | ▲約1,372万円 | +約1,620万円 |
※港区ワンルーム楽観=含み損▲400万+手出し▲20万+諸費用▲200万+所得圧縮348万=▲272万 ※港区ワンルーム現実=含み損▲1,500万+手出し▲20万+諸費用▲200万+所得圧縮348万=▲1,372万 ※木造アパート=含み損▲500万+CF400万+所得圧縮1,720万=+1,620万
楽観シナリオでも約1,892万円、現実シナリオでは約2,992万円の差が生まれます。
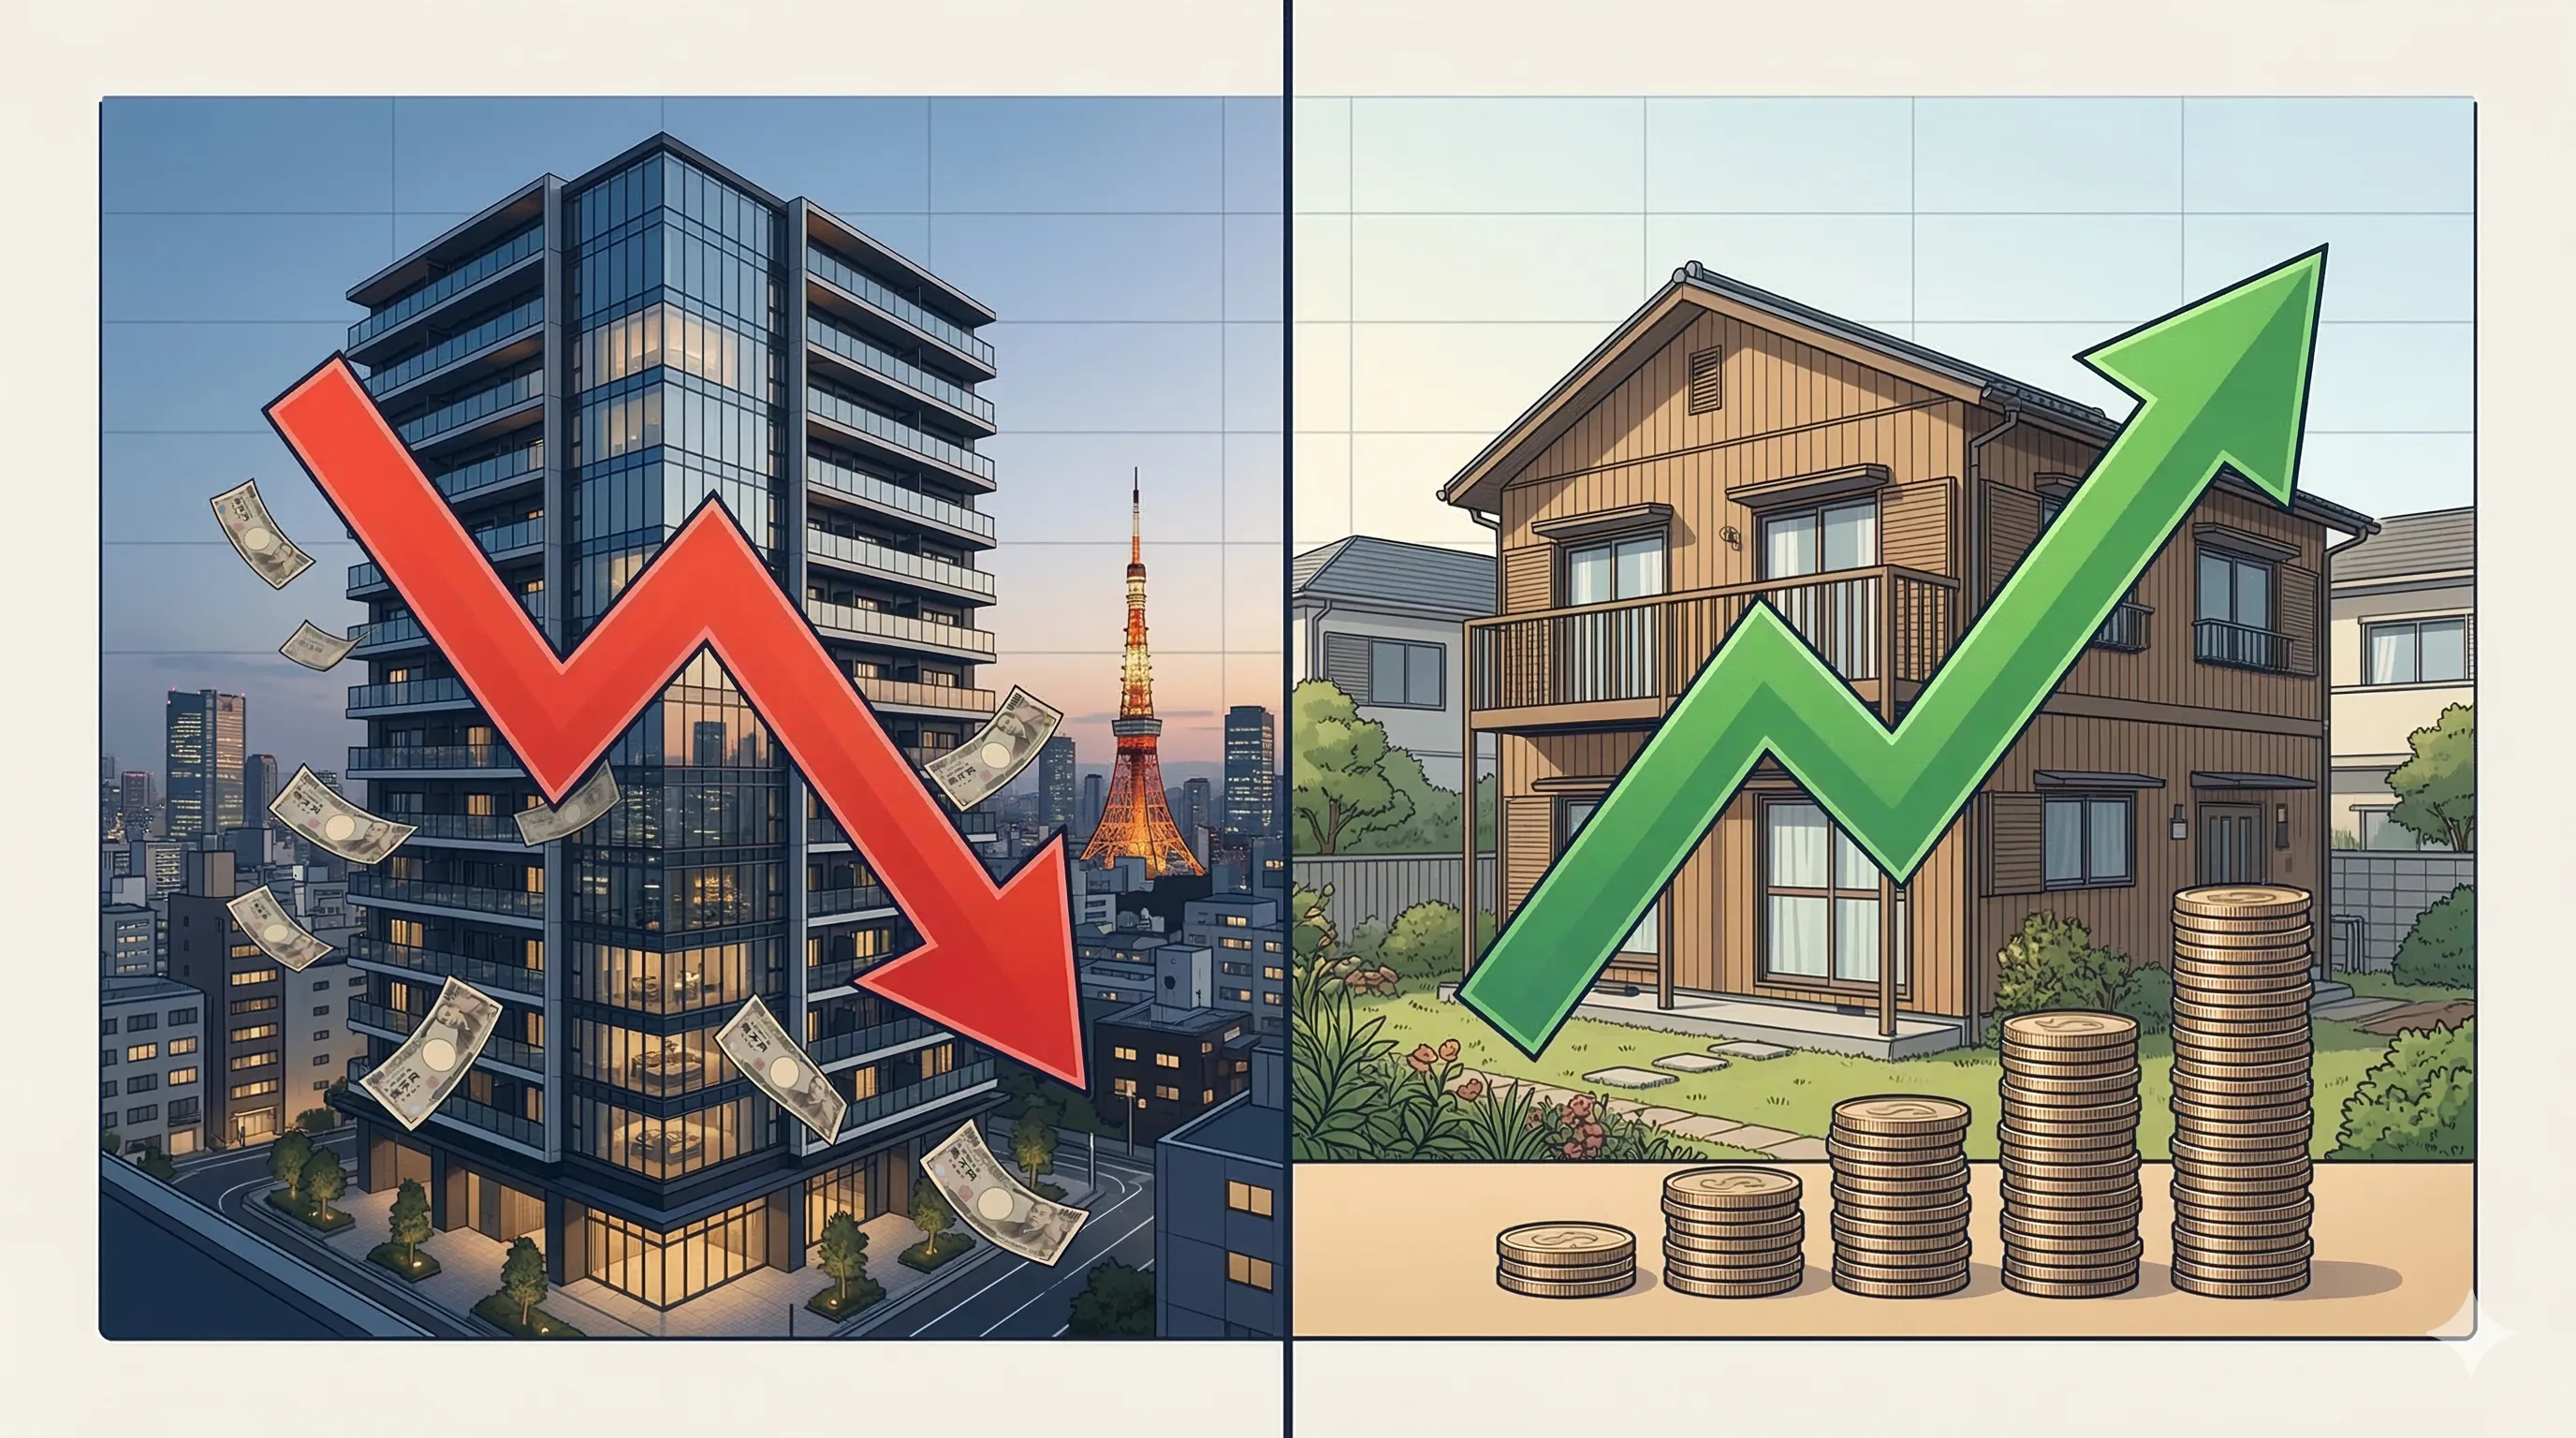
この差を生んでいるのは、4年償却による圧倒的な減価償却効果と、利回りの違いによるキャッシュフローの差です。「港区」というブランドは、この差を埋めるほどの価値を生みませんでした。
投資判断で陥りやすい3つの落とし穴
1. ブランド立地への過信
「港区・渋谷区・千代田区だから安心」は、実需(自分で住む)には当てはまっても、投資には必ずしも当てはまりません。投資の基準は利回りとキャッシュフローです。
2. セールストークの内面化
「団信=保険」「手出し少ない=安全」「港区=資産価値維持」。これらは不動産営業の常套句ですが、繰り返し聞くうちに自分の投資哲学だと思い込んでしまうことがあります。
ワンルーム投資でカモにされる医師の手口と対策では、こうしたセールストークの構造を詳しく解説しています。
3. 相談相手の選択ミス
不動産の売買判断を、仲介手数料で稼ぐ会社だけに相談するのは危険です。日頃から信頼できる不動産会社との関係を築いておくことが、投資の損失を防ぐ最大の武器です。
まとめ
「港区ワンルームを4年持った結果」から見えるのは、投資判断における知識の非対称性の問題です。
- 手出しが続く限り、キャッシュフロー面では失敗に近づく
- 団信は生命保険の代わりにならない
- 「自分で選んだ」つもりでもセールストークに影響されている
- 相談先を間違えれば、損失がさらに拡大する
同じ予算で4年償却の築古木造アパートを選んでいれば、4年間で最大約3,000万円の差がついていました。不動産投資の成否を分けるのは「どこに買うか」ではなく、「何を基準に選ぶか」です。
投資物件の価格が本当に適正かどうか不安な方は、「節税だから割高でも得」は本当かもあわせてご覧ください。
本記事は一般的な情報提供を目的としており、特定の税務上の助言ではありません。税制は法令改正や国税庁の通達等により取扱いが変更される場合があります。具体的な税務判断については、必ず税理士等の専門家にご相談ください。