繰越欠損金の活用法|赤字を将来に活かす
この記事でわかること
Q. 繰越欠損金とは何ですか?
Q. 繰越欠損金を使うための条件はありますか?
Q. 個人と法人で繰越期間は違いますか?
Q. 個人でも繰越欠損金を使えますか?
Q. 繰越欠損金を活用した4年償却の具体的な戦略は?
繰越欠損金とは
繰越欠損金とは、法人が赤字(欠損金)を出した場合に、その赤字を翌年以降に繰り越して、将来の黒字と相殺できる制度 です(法人税法第57条、国税庁「No.5762 青色申告書を提出した事業年度の欠損金の繰越控除」参照)。
これにより、将来の法人税を減らすことができます。
繰越欠損金の基本ルール
繰越期間
| 区分 | 繰越期間 |
|---|---|
| 法人 | 10年間(法人税法第57条) |
| 個人(青色申告) | 3年間(所得税法第70条) |
法人は個人の3倍以上長く繰り越せるため、長期的な節税計画が立てやすくなります。
控除限度額
| 法人区分 | 控除限度 |
|---|---|
| 中小法人(資本金1億円以下) | 所得の100% |
| 大法人(資本金1億円超) | 所得の50% |
中小法人は繰越欠損金の全額を控除できます。
適用要件
- 青色申告であること
- 欠損金が生じた事業年度から連続して確定申告書を提出していること
- 帳簿書類を保存していること
4年償却投資での活用
4年償却と繰越欠損金の関係
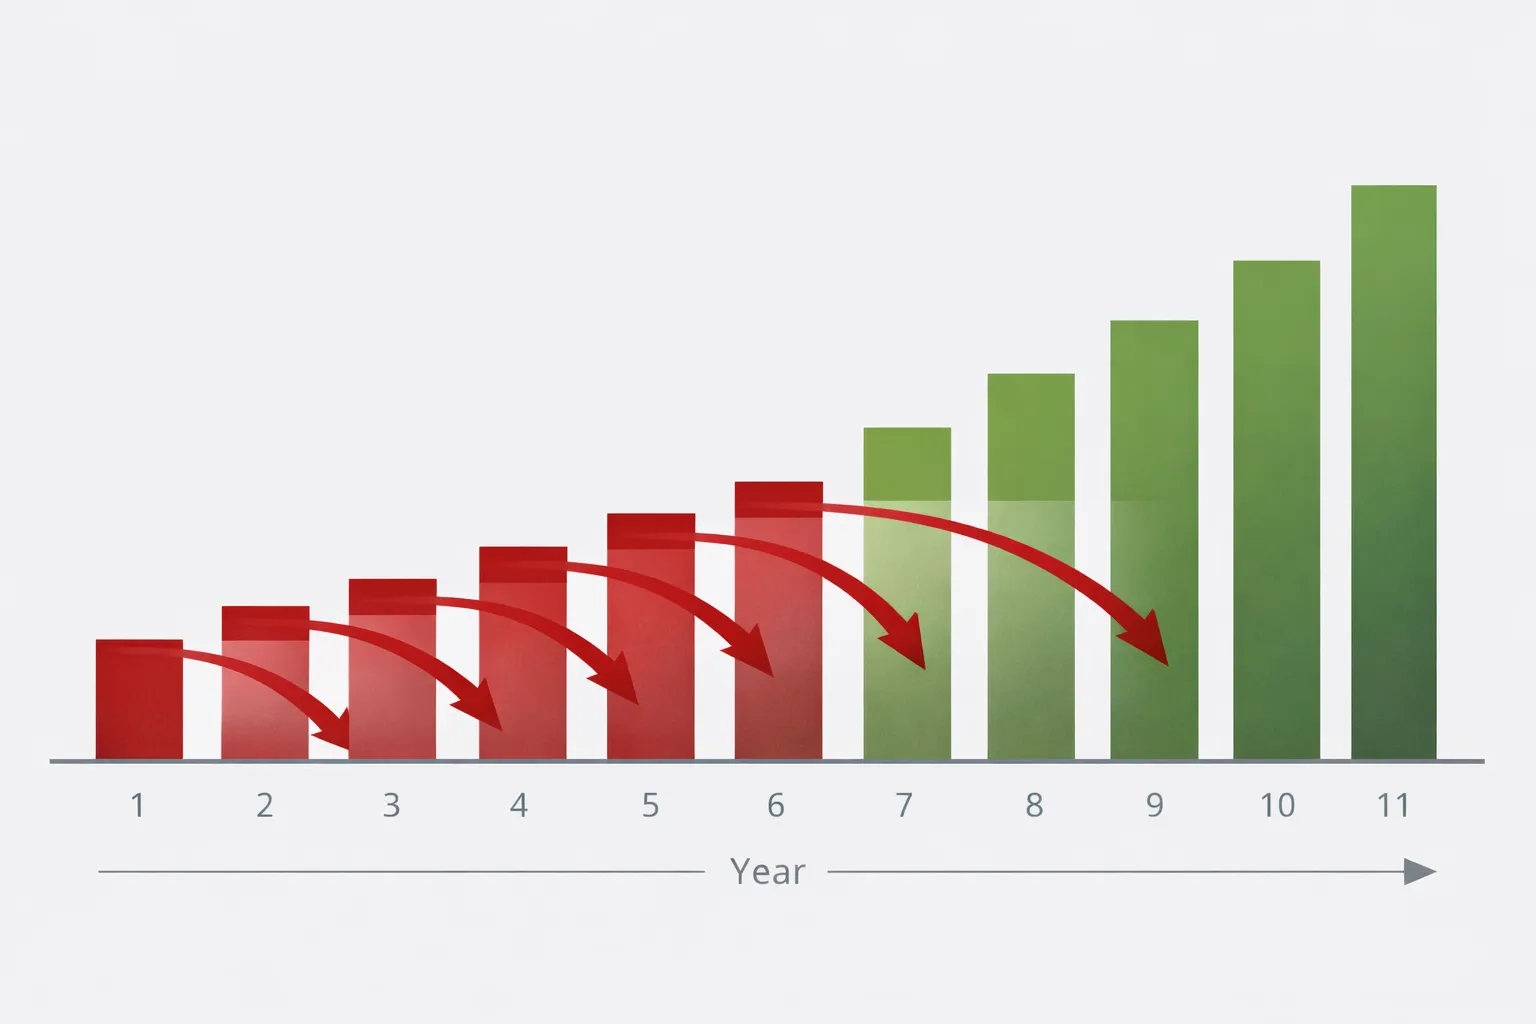
4年償却投資では、物件購入後の1〜4年目は減価償却費により大きな赤字が発生することがあります。
この赤字を繰越欠損金として活用することで、5年目以降の黒字と相殺できます。
シミュレーション例
前提条件
- 物件価格:8,000万円(建物4,000万円、土地4,000万円)
- 年間家賃収入:800万円
- 経費(償却費除く):200万円
- 減価償却費:年間1,000万円(4年間)
| 年度 | 家賃収入 | 経費 | 減価償却 | 所得 | 繰越欠損金 |
|---|---|---|---|---|---|
| 1年目 | 800万円 | 200万円 | 1,000万円 | ▲400万円 | 400万円 |
| 2年目 | 800万円 | 200万円 | 1,000万円 | ▲400万円 | 800万円 |
| 3年目 | 800万円 | 200万円 | 1,000万円 | ▲400万円 | 1,200万円 |
| 4年目 | 800万円 | 200万円 | 1,000万円 | ▲400万円 | 1,600万円 |
| 5年目 | 800万円 | 200万円 | 0円 | 600万円 | 1,000万円 |
| 6年目 | 800万円 | 200万円 | 0円 | 600万円 | 400万円 |
| 7年目 | 800万円 | 200万円 | 0円 | 600万円 | 0円 |
5年目以降の黒字を繰越欠損金で相殺し、約3年間は法人税がかかりません。
繰越欠損金の戦略的活用
戦略1:売却時の利益と相殺
物件を売却して譲渡益が出た場合も、繰越欠損金と相殺できます。
売却益 2,000万円 − 繰越欠損金 1,600万円 = 課税所得 400万円
→ 法人税を大幅に削減
戦略2:新規物件の黒字と相殺
1棟目の繰越欠損金を、2棟目以降の物件から生じる黒字と相殺することも可能です。
戦略3:役員報酬との調整
繰越欠損金がある期間は、役員報酬を高めに設定して個人で節税。欠損金がなくなったら、役員報酬を調整して法人に利益を残す。
注意点
1. 青色申告の取り消しに注意
帳簿の不備や申告漏れがあると、青色申告が取り消される可能性があります。取り消されると繰越欠損金が使えなくなります。
2. 連続した申告が必要
赤字の事業年度から連続して確定申告書を提出していないと、繰越欠損金が使えません。
3. 合併・組織再編時の制限
合併や組織再編を行う場合、繰越欠損金の引継ぎに制限があります。
4. 欠損金の期限管理
10年を超えると繰越欠損金は消滅します。期限切れ前に活用計画を立てましょう。
個人との比較
| 項目 | 法人 | 個人(青色) |
|---|---|---|
| 繰越期間 | 10年 | 3年 |
| 控除限度 | 所得の100%(中小法人) | 所得の100% |
| 繰戻還付 | 可能 | 原則不可 |
法人の方が繰越期間が長いため、4年償却投資には有利です。
繰戻還付制度
繰越欠損金とは逆に、当期の赤字を 前年の黒字と相殺 して、前年に支払った法人税の還付を受ける制度もあります。
| 項目 | 内容 |
|---|---|
| 対象法人 | 中小法人のみ |
| 対象期間 | 前1年間 |
| 手続き | 欠損金の繰戻しによる還付請求書の提出 |
まとめ
- 繰越欠損金は法人の赤字を10年間繰り越せる制度
- 青色申告と連続した確定申告が要件
- 4年償却投資では、1〜4年目の赤字を5年目以降の黒字と相殺
- 売却益との相殺も可能で、出口戦略に活用できる
- 個人の繰越期間(3年)より長いため、法人化のメリットの一つ
繰越欠損金を戦略的に活用することで、長期的な節税効果を最大化できます。事業計画と合わせて、欠損金の活用計画を立てましょう。
関連記事
本記事は一般的な情報提供を目的としており、特定の税務上の助言ではありません。税制は法令改正や国税庁の通達等により取扱いが変更される場合があります。具体的な税務判断については、必ず税理士等の専門家にご相談ください。
4年償却を、あなたの数字でシミュレーション
年収と物件条件を入れるだけで、節税から売却時の手取りまで試算できます。条件に合う物件のリクエストもこちらから(売り込みはしません)。
シミュレーターで試算する