物件視察の交通費・宿泊費|経費計上のポイント
税務・確定申告 2026.02.21 公開 2026.04.14 更新
この記事でわかること
Q. 物件を見に行く交通費は経費になりますか?
A. はい、物件視察のための交通費は経費として認められます。所有物件の現地確認、購入検討物件の調査、管理会社との打ち合わせなど、業務目的が明確であれば経費計上できます。
Q. 遠方の物件を見に行く宿泊費も経費になりますか?
A. はい、業務上必要な宿泊であれば経費になります。ただし、観光目的を兼ねている場合は、業務部分のみ経費計上が認められます。日程や目的を明確に記録しておきましょう。
Q. 購入しなかった物件の視察費用は経費になりますか?
A. はい、購入検討のための視察費用は、結果的に購入しなかったとしても経費として認められます。不動産投資事業の一環として、物件選定のための調査活動と認められるためです。
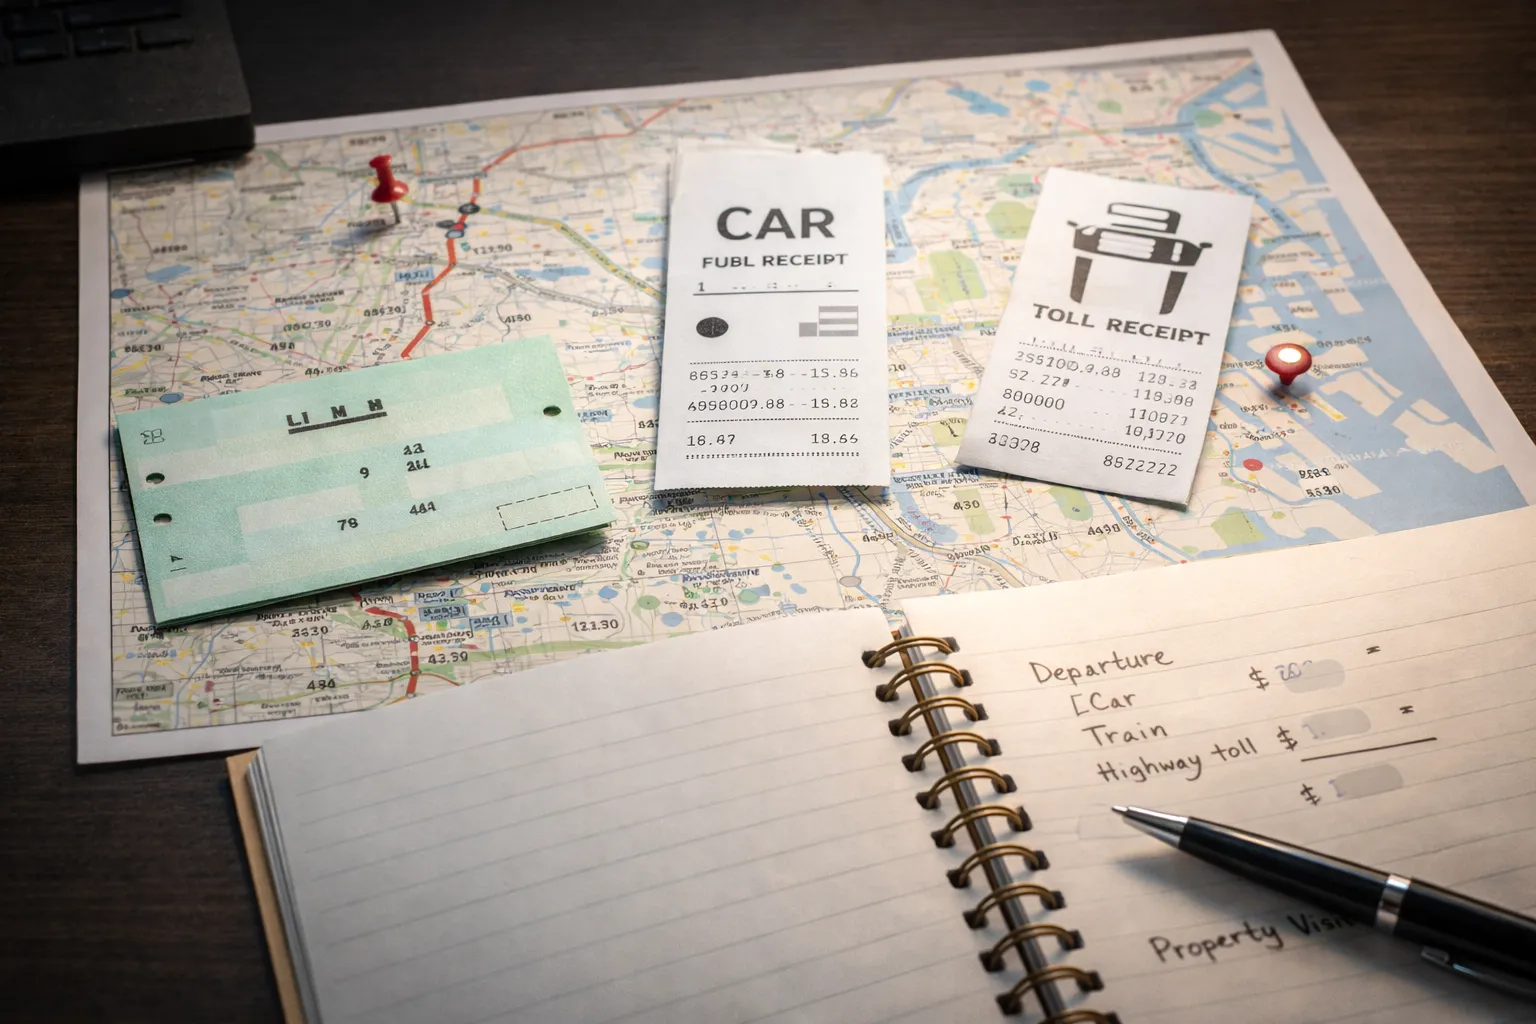
Q. 自家用車で物件視察に行った場合の経費計算は?
A. ガソリン代、高速道路料金、駐車場代が経費になります。自家用車の場合は、走行距離に応じた按分計算が必要です。1kmあたり15〜20円程度で計算するか、実際のガソリン代を走行距離で按分する方法が一般的です。
Q. 視察の記録はどのように残すべきですか?
A. 日時、訪問先(物件所在地)、目的(物件調査、管理会社面談等)、交通手段、費用明細を記録した「業務日誌」を作成しておきましょう。領収書とセットで保管することで、税務調査時の証拠書類になります。
物件視察費用の経費計上
物件視察にかかる 交通費・宿泊費 は、業務目的であれば不動産所得の必要経費として認められます(所得税法第37条「必要経費」)。
ただし、私的な旅行を兼ねている場合は、按分が必要になることがあります。
経費になる視察費用
交通費
| 項目 | 経費計上 |
|---|---|
| 電車・バス代 | ○ |
| 飛行機代 | ○ |
| タクシー代 | ○ |
| 高速道路代 | ○ |
| ガソリン代(自家用車) | ○(按分) |
| 駐車場代 | ○ |
| レンタカー代 | ○ |
宿泊費
| 項目 | 経費計上 |
|---|---|
| ホテル・旅館代 | ○ |
| 朝食代(宿泊セット) | ○ |
その他の費用
| 項目 | 経費計上 |
|---|---|
| コインパーキング代 | ○ |
| 出発前後の駐車場代 | ○ |
| 通信費(現地での連絡) | ○ |
経費計上の条件
1. 業務目的が明確であること
| 認められる目的 | 例 |
|---|---|
| 所有物件の現地確認 | 空室確認、建物状態の視察 |
| 購入検討物件の調査 | 内覧、周辺環境の確認 |
| 管理会社との打ち合わせ | 運営方針の協議 |
| 税理士・不動産会社との面談 | 投資相談 |
2. 合理的な金額であること
社会通念上、妥当な金額である必要があります。
| 項目 | 目安 |
|---|---|
| 宿泊費 | ビジネスホテル程度 |
| 交通費 | 普通車・エコノミークラス |
| 食事 | 通常の食事代 |
高級ホテルやファーストクラスは、業務上の必要性を説明できなければ経費として認められにくいです。
3. 記録・証拠があること
| 記録すべき内容 |
|---|
| 視察日時 |
| 視察場所(物件の住所) |
| 視察目的 |
| 同行者 |
| 領収書 |
私的旅行を兼ねる場合
按分が必要
観光などの私的目的を兼ねる場合は、業務部分のみ経費計上できます。
例:3泊4日の旅行(うち1日が物件視察)
| 日程 | 目的 | 経費 |
|---|---|---|
| 1日目 | 移動・観光 | △(移動費のみ) |
| 2日目 | 物件視察 | ○ |
| 3日目 | 観光 | × |
| 4日目 | 帰宅 | ○ |
交通費は往復全額経費、宿泊費は業務日のみ(または日数按分)が一般的な考え方です。
家族同伴の場合
家族を同伴した場合、家族の分は経費になりません。
| 人数 | 経費計上 |
|---|---|
| 本人 | ○ |
| 配偶者(業務関係なし) | × |
| 子供 | × |
購入しなかった物件の視察
購入検討のための視察は、購入に至らなくても経費として認められます。
不動産投資事業において、物件選定は重要な業務活動であり、調査・検討のための支出は必要経費と認められます。
記録の作り方
視察記録のテンプレート
【視察記録】
日付:2024年10月15日
場所:東京都〇〇区△△ 1-2-3 〇〇アパート
目的:購入検討物件の内覧、周辺環境調査
交通手段:新幹線(東京〜名古屋)往復
交通費:22,000円
宿泊:〇〇ビジネスホテル 1泊
宿泊費:8,500円
同行者:なし
視察結果:築25年木造、10戸、利回り9%。立地は良いが
修繕履歴に不安あり。購入見送り。
領収書の管理
- 日付、金額、宛名を確認
- 視察先と関連づけて保管
- クレジットカード明細と照合
よくある質問
Q. 電車の領収書がない場合は?
ICカードの利用履歴や出金伝票で代用できます。
Q. 自家用車で行った場合は?
走行距離に基づいてガソリン代を計算します。
経費 = 走行距離 × 1kmあたりのガソリン代(目安10〜15円)高速道路代は領収書またはETCの利用明細で計上します。
Q. 飛行機のマイルで行った場合は?
マイルを使った場合、経費としての支出がないため、経費計上はできません。
まとめ
- 物件視察の交通費・宿泊費は業務目的なら経費OK
- 私的旅行を兼ねる場合は業務部分のみ按分
- 購入しなかった物件の視察費用も経費になる
- 視察記録(日時・場所・目的)を残しておく
- 領収書は7年間保存(所得税法施行規則第63条)
視察費用を正しく経費計上するために、こまめな記録と領収書の保管を心がけましょう。
本記事は一般的な情報提供を目的としており、特定の税務上の助言ではありません。税制は法令改正や国税庁の通達等により取扱いが変更される場合があります。具体的な税務判断については、必ず税理士等の専門家にご相談ください。
4年償却を、あなたの数字でシミュレーション
年収と物件条件を入れるだけで、節税から売却時の手取りまで試算できます。条件に合う物件のリクエストもこちらから(売り込みはしません)。
シミュレーターで試算する